Aportamos conocimiento local respaldado por fortaleza global.
Con presencia en todos los continentes, permitimos a nuestras firmas miembro prestar servicios relevantes en su mercado y alineados con los estándares internacionales.

Nuestra red
Nuestra red

Análisis
Análisis
Análisis de negocio que ofrecen a los directivos una perspectiva clara y estratégica sobre los grandes retos: la transformación de los modelos de negocio, el cambio climático y la sostenibilidad, y la construcción de confianza en plena aceleración tecnológica.
Todos los análisis
Servicios
Servicios
Nuestra cartera de servicios, colaborativa y transparente, abarca aseguramiento, asesoramiento de negocio, cumplimiento y planificación fiscal, evaluación de riesgos y servicios tecnológicos. Anteponemos la integridad, la objetividad y la confidencialidad. Con estrategias personalizadas, respondemos a las necesidades más diversas desde un enfoque proactivo y centrado en el cliente.
Todos los servicios
Sectores
Sectores
En PA Global somos su socio fiable para desenvolverse en un entorno empresarial complejo y cambiante. Nuestro equipo de profesionales con experiencia aporta un profundo conocimiento sectorial y el compromiso de ofrecer soluciones a medida y orientadas al futuro que permitan a las organizaciones crecer de forma sostenible y operar con solidez.
Todos los sectores


 PA Academy
 Portal de miembros
Webinar en directo
Introducción a la NIIF 18
Presentación e Información a Revelar en los Estados Financieros
Jueves 26 de noviembre de 2026 · 13:00 – 15:00, hora de Dubái (GST, UTC+4)
Inscríbase ahoraFecha
jueves 26 noviembre 2026
Hora
13:00 – 15:00, hora de Dubái (GST, UTC+4)
Formato
Webinar en directo
La NIIF 18 sustituye a la NIC 1 para los ejercicios anuales que comiencen a partir del 1 de enero de 2027 y, al aplicarse de forma retroactiva, la información comparativa de 2026 ya está en juego. Acompáñenos en un recorrido práctico por lo que cambia, lo que se mantiene y cómo preparar sus estados financieros, su plan de cuentas y sus sistemas.
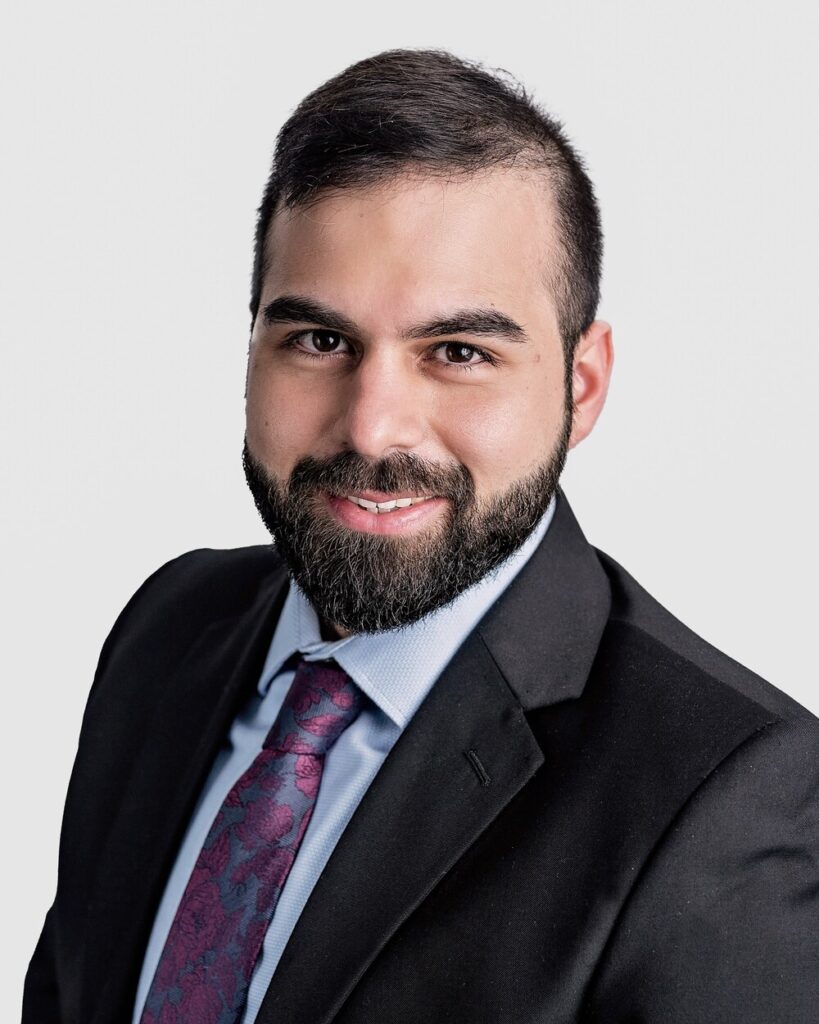
Su ponente
Sr. Wael Youssef
CPA
Wael Youssef es Certified Public Accountant y cuenta con cerca de diez años de experiencia en auditoría y contabilidad financiera. Dirige encargos de auditoría y realiza revisiones de control de calidad del encargo, con experiencia en los sectores de industria, distribución, hostelería, sanidad, inmobiliario y entidades sin ánimo de lucro.
Durante su trayectoria en Deloitte, Wael lideró iniciativas de análisis de datos y acompañó a los equipos de auditoría en la integración de la analítica en sus procedimientos, para ganar eficiencia y favorecer un enfoque de auditoría más estructurado y sistemático. Trabajó en las oficinas de la firma en Líbano, Arabia Saudí y Canadá, y aplica tanto las normas locales como las NIIF.
Wael cuenta además con experiencia docente y de mentoría, gracias a su participación en un programa de mentoría digital concebido para acercar a los participantes al mundo profesional, orientarles en la planificación de su itinerario formativo y acompañarles en su incorporación al mercado laboral.
La presentación y la información a revelar son una de sus áreas de servicio principales, y es justamente el terreno que cambia la NIIF 18.
Programa
-
Bienvenida e introducción
Palabras de apertura y objetivos de la sesión
-
01 Panorama general
Qué es la NIIF 18, por qué sustituye a la NIC 1, su alcance, el objetivo de los estados financieros, la materialidad y el calendario de entrada en vigor
-
02 Estructura de los estados financieros
El juego completo de estados, las cinco categorías de la cuenta de resultados, las pruebas de actividad principal del negocio, los dos nuevos subtotales, el análisis de gastos y cada estado principal, para cerrar con la aplicación en grupos: clasificación individual y consolidada, eliminaciones intragrupo y correspondencias de grupo
-
03 MPM y agregación / desagregación
Las medidas de rendimiento definidas por la gerencia, las pruebas de definición, la información a revelar exigida, una conciliación resuelta y las reglas de agregación más estrictas
-
04 Otros cambios de presentación e información a revelar
Estructura de las notas, información a revelar sobre la entidad y la gestión del capital, requisitos trasladados a la NIC 8, modificaciones consiguientes y un repaso completo de NIC 1 frente a NIIF 18
-
05 Evaluación de impacto y preparación
Transición, impacto por sectores, hoja de ruta de implantación, reconstrucción del plan de cuentas, calendario y qué necesitamos de usted
-
06 Debate abierto, preguntas y próximos pasos
Lista de comprobación de preparación, preguntas de los participantes y próximos pasos propuestos
-
Cerrar
Conclusiones principales
- Qué cambia respecto de la NIC 1 y qué no
- La clasificación de ingresos y gastos en las cinco categorías
- Cuándo una medida se convierte en una MPM auditada y cuándo no puede serlo
- Aplicar la NIIF 18 en un grupo, a nivel individual y consolidado
- Una hoja de ruta práctica para la información comparativa de 2026
Inscríbase en este webinar
La inscripción lleva un momento. Recibirá el enlace de acceso por correo electrónico una vez inscrito.
Inscríbase ahoraAbre el formulario de inscripción en una pestaña nueva.