Nous allions une connaissance fine du terrain à la solidité d'un réseau mondial.
Présents sur tous les continents, nous permettons à nos cabinets membres de proposer des services adaptés aux réalités locales et conformes aux normes internationales.

Notre réseau
Notre réseau

Analyses
Analyses
Des analyses qui offrent aux dirigeants un éclairage clair et stratégique sur les enjeux majeurs : la refonte des modèles économiques, le changement climatique et la durabilité, et la construction de la confiance dans un contexte de mutations technologiques rapides.
Toutes les analyses
Services
Services
Notre offre de services, fondée sur la collaboration et la transparence, couvre l'assurance, le conseil aux entreprises, la conformité et la planification fiscales, l'évaluation des risques et les services technologiques. Nous plaçons l'intégrité, l'objectivité et la confidentialité au premier rang de nos exigences. Grâce à des stratégies sur mesure, nous répondons à la diversité des besoins de nos clients par une approche proactive et centrée sur le client.
Tous les services
Secteurs
Secteurs
Chez PA Global, nous sommes le partenaire sur lequel vous pouvez compter pour évoluer dans un environnement économique complexe et mouvant. Nos professionnels expérimentés conjuguent une connaissance approfondie des secteurs et la volonté d'apporter des solutions sur mesure, tournées vers l'avenir, qui permettent aux organisations de croître durablement et d'agir avec résilience.
Tous les secteurs


 PA Academy
 Portail des membres
Webinaire en direct
Introduction à IFRS 18
Présentation et informations à fournir dans les états financiers
Jeudi 26 novembre 2026 · 13 h – 15 h, heure de Dubaï (GST, UTC+4)
S'inscrireDate
jeudi 26 novembre 2026
Heure
13 h – 15 h, heure de Dubaï (GST, UTC+4)
Format
Webinaire en ligne, en direct
IFRS 18 remplace IAS 1 pour les périodes annuelles ouvertes à compter du 1er janvier 2027 — et comme elle s'applique de façon rétrospective, les comparatifs 2026 sont déjà concernés. Rejoignez-nous pour un parcours pratique : ce qui change, ce qui demeure, et comment préparer vos états financiers, votre plan comptable et vos systèmes.
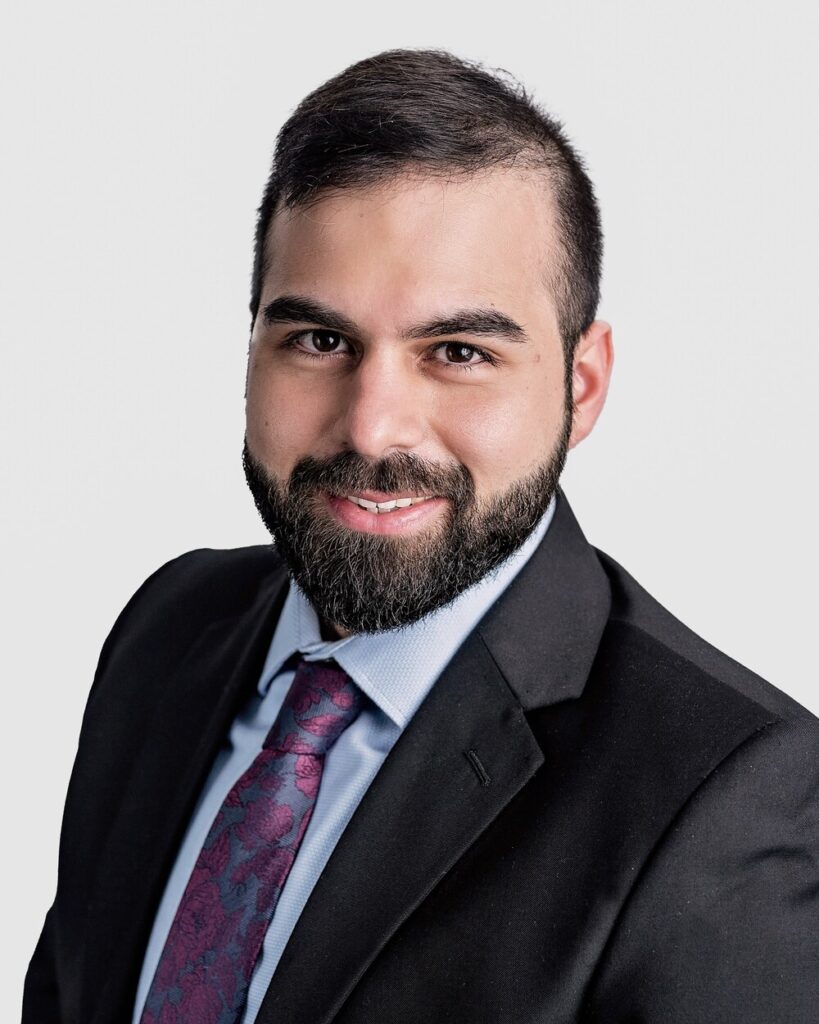
Votre intervenant
M. Wael Youssef
CPA
Wael Youssef est expert-comptable certifié (CPA) et compte une dizaine d'années d'expérience en audit et en comptabilité financière. Il dirige des missions d'audit et réalise des revues de contrôle qualité de mission, dans l'industrie, la distribution, l'hôtellerie, la santé, l'immobilier et le secteur associatif.
Au cours de sa carrière chez Deloitte, Wael a piloté des initiatives d'analyse de données, en aidant les équipes d'audit à intégrer l'analytique à leurs procédures pour gagner en efficacité et promouvoir une démarche d'audit plus structurée et plus systématique. Il est intervenu dans les bureaux du cabinet au Liban, en Arabie saoudite et au Canada, et travaille aussi bien selon les normes locales que selon les IFRS.
Wael a également une expérience du mentorat et de l'enseignement, acquise dans un programme de mentorat numérique destiné à faire découvrir le monde professionnel, à guider les parcours de formation et à accompagner l'entrée dans la vie active.
La présentation et les informations à fournir comptent parmi ses domaines d'intervention : c'est précisément le terrain qu'IFRS 18 transforme.
Programme
-
Accueil et introduction
Mot d'accueil et objectifs de la séance
-
01 Présentation générale
Ce qu'est IFRS 18, pourquoi elle remplace IAS 1, son champ d'application, l'objectif des états financiers, la signification et le calendrier d'entrée en vigueur
-
02 Structure des états financiers
Le jeu complet d'états financiers, les cinq catégories du compte de résultat, les tests d'activité principale, les deux nouveaux sous-totaux, l'analyse des charges et chaque état de synthèse, pour finir par l'application au groupe : classement au niveau de l'entité et du consolidé, éliminations intragroupe et affectations de groupe
-
03 MPM et agrégation / désagrégation
Les mesures de performance définies par la direction, les critères de qualification, les informations à fournir, un rapprochement commenté et les règles d'agrégation renforcées
-
04 Autres changements de présentation et d'information
Structure des notes, informations au niveau de l'entité et sur la gestion du capital, exigences transférées dans IAS 8, modifications corrélatives et récapitulatif complet IAS 1 / IFRS 18
-
05 Évaluation de l'impact et préparation
Transition, incidence sectorielle, feuille de route de mise en œuvre, refonte du plan comptable, calendrier et ce que nous attendons de vous
-
06 Échanges, questions-réponses et prochaines étapes
Liste de contrôle de préparation, questions des participants et prochaines étapes
-
Fermer
Points clés à retenir
- Ce qui change par rapport à IAS 1, et ce qui ne change pas
- Classer les produits et les charges dans les cinq catégories
- Quand une mesure devient une MPM auditée, et quand elle ne peut pas l'être
- Appliquer IFRS 18 au sein d'un groupe, au niveau de l'entité et du consolidé
- Une feuille de route pratique pour les comparatifs 2026
S'inscrire à ce webinaire
L'inscription prend un instant. Vous recevrez le lien de connexion par e-mail une fois inscrit.
S'inscrireOuvre le formulaire d'inscription dans un nouvel onglet.