Aportamos conocimiento local respaldado por fortaleza global.
Con presencia en todos los continentes, permitimos a nuestras firmas miembro prestar servicios relevantes en su mercado y alineados con los estándares internacionales.

Nuestra red
Nuestra red

Análisis
Análisis
Análisis de negocio que ofrecen a los directivos una perspectiva clara y estratégica sobre los grandes retos: la transformación de los modelos de negocio, el cambio climático y la sostenibilidad, y la construcción de confianza en plena aceleración tecnológica.
Todos los análisis
Servicios
Servicios
Nuestra cartera de servicios, colaborativa y transparente, abarca aseguramiento, asesoramiento de negocio, cumplimiento y planificación fiscal, evaluación de riesgos y servicios tecnológicos. Anteponemos la integridad, la objetividad y la confidencialidad. Con estrategias personalizadas, respondemos a las necesidades más diversas desde un enfoque proactivo y centrado en el cliente.
Todos los servicios
Sectores
Sectores
En PA Global somos su socio fiable para desenvolverse en un entorno empresarial complejo y cambiante. Nuestro equipo de profesionales con experiencia aporta un profundo conocimiento sectorial y el compromiso de ofrecer soluciones a medida y orientadas al futuro que permitan a las organizaciones crecer de forma sostenible y operar con solidez.
Todos los sectores


 PA Academy
 Portal de miembros

Con la NIIF 18: empresa en funcionamiento y base contable de devengo, ¿qué ha cambiado realmente?
16 SEP 2026
Aseguramiento
Normas de información financiera
Una breve guía para contables
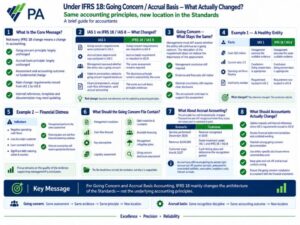
No todo cambio derivado de la NIIF 18 implica un cambio contable.
A diferencia de la nueva estructura de la cuenta de resultados, de las medidas de rendimiento definidas por la gerencia y de los requisitos reforzados de agregación y desagregación, los principios fundamentales de empresa en funcionamiento y de base contable de devengo se mantienen prácticamente intactos.
El cambio importante es estructural.
Al sustituir la NIIF 18 a la NIC 1, los requisitos básicos relativos a las bases de preparación de los estados financieros, entre ellos la empresa en funcionamiento y la base de devengo, se trasladan a la NIC 8, Bases de Preparación de los Estados Financieros.
Para el contable, el mensaje es, por tanto:
No cambie el principio contable. Cambie dónde busca el requisito, y asegúrese de que su evaluación, su documentación y la información revelada siguen siendo sólidas.
NIC 1 frente a NIIF 18 / NIC 8: ¿qué ha cambiado?
| NIC 1 | NIIF 18 / NIC 8 |
| Los requisitos sobre empresa en funcionamiento estaban en la NIC 1. | Los requisitos sobre empresa en funcionamiento se trasladan a la NIC 8. |
| El requisito de base de devengo estaba en la NIC 1. | El requisito de base de devengo se traslada a la NIC 8. |
| La dirección evaluaba si la entidad era una empresa en funcionamiento. | Sigue exigiéndose la misma evaluación. |
| Las incertidumbres materiales sobre la empresa en funcionamiento debían revelarse. | El principio de revelación se mantiene sustancialmente igual. |
| Los estados financieros, salvo la información de flujos de efectivo, se preparaban con la base de devengo. | Se mantiene el mismo principio de devengo. |
Entonces, ¿cuál es el cambio real?
- Principio contable → sin cambios de fondo
- Evaluación → sin cambios de fondo
- Resultado contable → sin cambios de fondo
- Ubicación en la normativa NIIF → cambia
- Referencias internas y plantillas → hay que actualizarlas
Empresa en funcionamiento: la responsabilidad del contable no cambia
Los estados financieros se preparan sobre la base de empresa en funcionamiento salvo que la dirección tenga intención de liquidar la entidad o cesar en su actividad, o no tenga otra alternativa realista.
El contable debe seguir respaldando la evaluación de la dirección, y el traslado del requisito no resta importancia a esa evaluación.
Ejemplo 1: una entidad saneada
Supongamos que una empresa industrial tiene:
Efectivo: 25 millones de dólares
Ratio de liquidez: 2,5
Flujos de explotación: positivos
Línea de crédito: disponible
| NIC 1 | NIIF 18 / NIC 8 |
| La dirección evalúa la evidencia disponible. | La dirección evalúa la misma evidencia disponible. |
| Conclusión: la base de empresa en funcionamiento es adecuada. | Conclusión: la base de empresa en funcionamiento es adecuada. |
| Requisito ubicado en la NIC 1. | Requisito ubicado ahora en la NIC 8. |
¿Qué ha cambiado?
Cambia la referencia. No cambia la conclusión.
El contable debe evitar, por tanto, interpretar que la NIIF 18 exige una nueva metodología contable para la empresa en funcionamiento.
Ejemplo 2: dificultades financieras
Supongamos ahora que la entidad presenta:
- flujos de explotación negativos;
- la pérdida de un cliente importante;
- el incumplimiento de un covenant; y
- deuda significativa con vencimiento en seis meses.
NIC 1 frente a NIIF 18 / NIC 8
| NIC 1 | NIIF 18 / NIC 8 |
| La dirección evalúa si los hechos o condiciones generan una incertidumbre material. | La dirección realiza la misma evaluación. |
| Se evalúan los planes de financiación y las previsiones de tesorería. | La misma evidencia de apoyo sigue siendo relevante. |
| Las incertidumbres materiales exigen la revelación adecuada. | El principio de revelación se mantiene sustancialmente igual. |
El trabajo del contable sigue centrado, por tanto, en la calidad de la evidencia que respalda la conclusión de la dirección.
¿Qué debe contener el expediente de empresa en funcionamiento?
Un expediente contable sólido debería incluir:
- La conclusión de la dirección
- La previsión de tesorería
- Las hipótesis clave
- La evaluación de la liquidez
- Los vencimientos de deuda y los covenants
- La financiación disponible
- Los planes de mitigación de la dirección
- La evaluación de la información a revelar sobre empresa en funcionamiento
El contable debe poder demostrar no solo que la dirección concluyó que la entidad es una empresa en funcionamiento, sino por qué esa conclusión es sostenible.
La información revelada debe reflejar la situación real de la entidad
Una frase genérica como «la dirección considera que la entidad seguirá funcionando» puede no bastar cuando existen tensiones de liquidez o incertidumbres significativas.
Cuando proceda, la información revelada debe explicar las circunstancias reales, incluidas las incertidumbres y la respuesta de la dirección.
Por ejemplo:
| Genérica | Más específica de la entidad |
| La dirección considera que la compañía sigue siendo una empresa en funcionamiento. | La entidad tiene deuda por 10 millones de dólares con vencimiento en los próximos 12 meses. La evaluación de empresa en funcionamiento de la dirección considera las previsiones de flujos de explotación y los planes de refinanciación. Las incertidumbres asociadas y los planes de la dirección se describen en la nota. |
El objetivo no es ofrecer una información más optimista.
Es ofrecer una información transparente y sostenible, coherente con la evaluación real de la dirección.
¿Y la base de devengo?
También aquí el principio se mantiene sin cambios de fondo.
Las transacciones y los hechos siguen reconociéndose conforme a las normas contables NIIF aplicables cuando se producen, y no cuando se cobra o se paga.
Veamos el ejemplo de un servicio de consultoría
Servicio prestado: diciembre de 2026
Ingreso: 100.000 $
El cliente paga: marzo de 2027
| NIC 1 | NIIF 18 / NIC 8 |
| El ingreso se reconoce en 2026. | El ingreso se reconoce en 2026. |
| El cobro en marzo de 2027 no determina el periodo de reconocimiento. | El mismo tratamiento. |
| Requisito de base de devengo ubicado en la NIC 1. | Requisito de base de devengo ubicado en la NIC 8. |
Resultado contable: sin cambios.
La base de devengo sigue exigiendo acertar con el periodo
Para el contable, la base de devengo sigue requiriendo especial atención a:
- El corte de ingresos
- Los gastos devengados
- Los pasivos no registrados
- Los pagos anticipados
- Los deudores
- Costes de personal
- Los intereses devengados
- Los bienes y servicios recibidos pendientes de facturar
El hecho de que la NIIF 18 reorganice dónde se ubica el principio en la normativa NIIF no cambia estas responsabilidades de cierre.
¿Qué debe cambiar realmente el contable?
Aunque los principios contables se mantienen sustancialmente iguales, pueden ser necesarias varias actualizaciones prácticas.
- Actualice las referencias NIIF: los manuales y listas de comprobación contables pueden decir hoy «conforme a la NIC 1…». Esas referencias deben revisarse allí donde los requisitos se hayan trasladado a la NIC 8.
- Actualice las plantillas de estados financieros: revise las plantillas estándar y las guías internas en busca de referencias obsoletas a la NIC 1.
- Mantenga una documentación sólida de empresa en funcionamiento: siga documentando.
- Haga específica la información revelada: cuando existan problemas de empresa en funcionamiento, evite limitarse a una redacción genérica.
- Mantenga firmes los controles de devengo: siga asegurando que las transacciones se reconocen en el periodo correcto, con independencia de cuándo se mueva el efectivo.
Lista de comprobación para la preparación del contable
Antes de que la NIIF 18 entre en vigor:
- Identifique los manuales y plantillas internos que remiten a la NIC 1 para la empresa en funcionamiento o la base de devengo.
- Actualice las referencias cuyos requisitos se hayan trasladado a la NIC 8.
- Confirme que la evaluación de empresa en funcionamiento está formalmente documentada.
- Actualice las previsiones de tesorería y las hipótesis que las sustentan.
- Revise los vencimientos de deuda, el cumplimiento de covenants y la financiación disponible.
- Asegúrese de que los planes de mitigación de la dirección son realistas y están respaldados.
- Prepare información específica de la entidad cuando existan incertidumbres.
- Revise los procedimientos de corte y de devengo al cierre.
- Confirme que los devengos, los pagos anticipados y los pasivos no registrados están completos.
- Asegúrese de que la conclusión sobre empresa en funcionamiento es coherente con el resto de los estados financieros.
El mensaje clave
Para la empresa en funcionamiento y la base de devengo, la NIIF 18 supone sobre todo un cambio en la arquitectura de las normas, no en los principios contables subyacentes.
Empresa en funcionamiento
Misma evaluación → misma evidencia → mismo principio de fondo → nueva ubicación
Base de devengo
Misma disciplina de reconocimiento → mismo resultado contable → nueva ubicación
Para el contable, la prioridad no debe ser rediseñar la contabilidad. Debe ser actualizar las referencias, mantener la disciplina, reforzar la documentación y asegurar que los estados financieros reflejan la situación real de la entidad.
© 2026 PA Global. Todos los derechos reservados.