Aportamos conocimiento local respaldado por fortaleza global.
Con presencia en todos los continentes, permitimos a nuestras firmas miembro prestar servicios relevantes en su mercado y alineados con los estándares internacionales.

Nuestra red
Nuestra red

Análisis
Análisis
Análisis de negocio que ofrecen a los directivos una perspectiva clara y estratégica sobre los grandes retos: la transformación de los modelos de negocio, el cambio climático y la sostenibilidad, y la construcción de confianza en plena aceleración tecnológica.
Todos los análisis
Servicios
Servicios
Nuestra cartera de servicios, colaborativa y transparente, abarca aseguramiento, asesoramiento de negocio, cumplimiento y planificación fiscal, evaluación de riesgos y servicios tecnológicos. Anteponemos la integridad, la objetividad y la confidencialidad. Con estrategias personalizadas, respondemos a las necesidades más diversas desde un enfoque proactivo y centrado en el cliente.
Todos los servicios
Sectores
Sectores
En PA Global somos su socio fiable para desenvolverse en un entorno empresarial complejo y cambiante. Nuestro equipo de profesionales con experiencia aporta un profundo conocimiento sectorial y el compromiso de ofrecer soluciones a medida y orientadas al futuro que permitan a las organizaciones crecer de forma sostenible y operar con solidez.
Todos los sectores


 PA Academy
 Portal de miembros

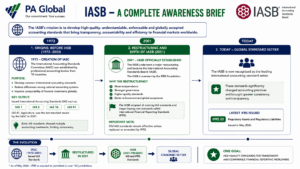
El International Accounting Standards Board (IASB) es el organismo internacional independiente encargado de desarrollar las Normas Internacionales de Información Financiera (NIIF). Creado en 2001 y con sede en Londres, sucedió al International Accounting Standards Committee (IASC), fundado en 1973, que emitió su primera norma en 1975 (NIC 1: Presentación de Estados Financieros).
Bajo la supervisión de la Fundación IFRS, el IASB emite normas contables de calidad y aceptación internacional que rigen la preparación y presentación de los estados financieros en todo el mundo. Estas normas constituyen un lenguaje contable común, empleado por entidades de más de 140 jurisdicciones, que mejora la transparencia, la comparabilidad y la confianza del inversor en los mercados internacionales.
El marco NIIF comprende tanto las Normas Internacionales de Contabilidad (NIC), emitidas antes de 2001 (hasta la NIC 41), como las Normas Internacionales de Información Financiera (NIIF), emitidas por el IASB desde abril de 2001. Juntas forman un conjunto completo y en evolución de requisitos contables basados en principios y aplicados a escala global.
Papel y propósito global del IASB
La misión del IASB es desarrollar normas contables de calidad, comprensibles y exigibles que aporten coherencia y comparabilidad a los estados financieros de todo el mundo. Su labor ayuda a inversores, reguladores, prestamistas y otros grupos de interés a tomar decisiones económicas fundamentadas a partir de información financiera fiable.
Al crear un único conjunto de normas contables de aceptación global, el IASB reduce la fragmentación de la información y refuerza la confianza en los mercados internacionales de capitales.
Qué hace realmente el IASB
Sus responsabilidades principales incluyen:
- Desarrollar y emitir las Normas Internacionales de Información Financiera (NIIF).
- Actualizar y mejorar las normas vigentes para reflejar modelos de negocio y realidades económicas en evolución.
- Publicar proyectos de norma y documentos de consulta para recabar comentarios públicos.
- Trabajar con reguladores, emisores nacionales de normas y grupos de interés de todo el mundo.
- Favorecer una aplicación coherente de las NIIF mediante interpretaciones y guías.
Con estas actividades, el IASB asegura que la información financiera siga siendo relevante, transparente y alineada a escala global.
Por qué importa hoy el IASB
En una economía global en la que el inversor compara compañías de distintos países y sectores, una información financiera homogénea es imprescindible. Las normas del IASB ayudan a asegurar:
- Estados financieros comparables entre jurisdicciones.
- Mayor transparencia y confianza del inversor.
- Menor complejidad informativa para las organizaciones multinacionales.
- Una mejor asignación del capital y mayor eficiencia de los mercados.
Las NIIF, desarrolladas por el IASB, se han convertido en el cimiento de la información financiera en la mayoría de los mercados de capitales del mundo.
Cómo funcionan en la práctica las normas del IASB
Las normas del IASB definen cómo reconocen, valoran, presentan y revelan las organizaciones su información financiera. Abarcan ámbitos como:
- Instrumentos financieros, ingresos, arrendamientos y consolidación.
- Valoración de activos, pasivos, ingresos y gastos.
- Requisitos de revelación que mejoran la transparencia y la comparabilidad.
Las NIIF se adoptan o se exigen por los reguladores de numerosas jurisdicciones, mientras que otras alinean estrechamente sus normas nacionales con los requisitos del IASB.
Referencia:
www.Ifrs.org
https://jttaccountingservices.com/the-role-of-international-accounting-standards-board-iasb/
© 2026 PA Global. Todos los derechos reservados.