Aportamos conocimiento local respaldado por fortaleza global.
Con presencia en todos los continentes, permitimos a nuestras firmas miembro prestar servicios relevantes en su mercado y alineados con los estándares internacionales.

Nuestra red
Nuestra red

Análisis
Análisis
Análisis de negocio que ofrecen a los directivos una perspectiva clara y estratégica sobre los grandes retos: la transformación de los modelos de negocio, el cambio climático y la sostenibilidad, y la construcción de confianza en plena aceleración tecnológica.
Todos los análisis
Servicios
Servicios
Nuestra cartera de servicios, colaborativa y transparente, abarca aseguramiento, asesoramiento de negocio, cumplimiento y planificación fiscal, evaluación de riesgos y servicios tecnológicos. Anteponemos la integridad, la objetividad y la confidencialidad. Con estrategias personalizadas, respondemos a las necesidades más diversas desde un enfoque proactivo y centrado en el cliente.
Todos los servicios
Sectores
Sectores
En PA Global somos su socio fiable para desenvolverse en un entorno empresarial complejo y cambiante. Nuestro equipo de profesionales con experiencia aporta un profundo conocimiento sectorial y el compromiso de ofrecer soluciones a medida y orientadas al futuro que permitan a las organizaciones crecer de forma sostenible y operar con solidez.
Todos los sectores


 PA Academy
 Portal de miembros

Mejora continua en auditoría: vincular el PFCR con la NIGC 1 para una calidad duradera
29 DIC 2025
Aseguramiento
Normas de información financiera
Estrategia
La mejora continua como mentalidad
La mejora continua es uno de los principios más perdurables de la gestión de la calidad. Su origen se remonta a W. Edwards Deming (1900-1993), el estadístico y visionario de la gestión estadounidense cuyo ciclo Planificar-Hacer-Verificar-Actuar (PDCA) transformó los sistemas de gestión modernos.
La filosofía de Deming subrayaba que la calidad no es un estado final, sino un proceso permanente de aprendizaje, retroalimentación y perfeccionamiento.
Aunque el modelo se concibió en origen para la industria manufacturera, sus principios han trascendido desde entonces a sectores muy diversos. En los servicios profesionales, y en particular en la auditoría, su relevancia es profunda.
Todo encargo de auditoría implica, por su propia naturaleza, juicio, evidencia y comunicación, y los tres son susceptibles de perfeccionamiento continuo.
Los auditores trabajan en un mundo definido por la complejidad, la regulación y las expectativas. Para preservar la confianza pública, la calidad de la auditoría no puede apoyarse solo en listas de comprobación: debe evolucionar mediante la mejora continua.
Filosofía y esencia del modelo de auditoría PFCR
Consciente de la necesidad de un modelo específico para la auditoría y partiendo del legado de Deming, el Dr. Daoud Y. Sobh, académico, autor y experto en auditoría libanés, adaptó el concepto PDCA a la profesión auditora a través del «Ciclo de mejora continua de la auditoría PFCR», que dio lugar al modelo de auditoría PFCR: Planificación → Trabajo de campo → Finalización → Informe.
Más que una secuencia de procedimientos, el modelo PFCR encarna una mentalidad de mejora continua que integra la calidad en cada etapa del encargo. Con él, el Dr. Sobh tendió un puente entre la teoría de la calidad y la práctica profesional de la auditoría, y aseguró que la calidad no sea un simple ejercicio de cumplimiento formal, sino una disciplina viva y en evolución hacia la excelencia.
El modelo PFCR recoge el ritmo propio de un encargo de auditoría: cada fase se construye sobre la anterior y un bucle de retroalimentación impulsa el aprendizaje y la mejora de la calidad en los encargos futuros. La adaptación del PDCA de Deming al modelo PFCR que hizo el Dr. Sobh lleva el principio de mejora continua a la realidad práctica del proceso de auditoría.
Anclado en la calidad en todas sus etapas, el modelo PFCR sitúa la calidad de la auditoría como motor central y no como comprobación final. Integra los requisitos de las Normas Internacionales de Auditoría (NIA) y de las Normas Internacionales de Gestión de la Calidad (NIGC 1 y 2), de modo que los principios de gestión de la calidad quedan incorporados a lo largo de todo el ciclo del encargo.
El modelo PFCR no es, por tanto, teórico: es un modelo práctico y alineado con las normas que convierte el proceso de auditoría en un sistema de mejora continua, coherente, adaptable y progresivamente más sólido con el tiempo.
Planificación: marcar el tono
El cimiento de toda auditoría eficaz está en la planificación: conocer al cliente, evaluar los riesgos, definir la importancia relativa y desarrollar una estrategia de auditoría. Es en esta etapa donde se fijan el tono, la responsabilidad y los objetivos de calidad, y donde se anticipa dónde están los mayores riesgos y las mayores oportunidades de mejora.
En el modelo PFCR, la planificación no es un mero trámite: define el tono, la responsabilidad y la calidad esperada de todo el encargo.
Trabajo de campo: ejecutar con disciplina
El trabajo de campo convierte la estrategia en acción mediante pruebas de controles, procedimientos sustantivos y revisiones analíticas. La supervisión, la capacidad de adaptación y el escepticismo profesional garantizan que los procedimientos se guíen por la evidencia y respondan a los hallazgos que vayan surgiendo.
La fase de trabajo de campo representa el aprendizaje en tiempo real y el seguimiento continuo. El auditor ajusta su enfoque según los hallazgos, lo que asegura adaptabilidad en lugar de rigidez.
Finalización: reflexionar y validar
Esta etapa consolida las conclusiones y evalúa si la evidencia obtenida es suficiente y adecuada para sustentar la opinión.
Implica reevaluar los riesgos, valorar las incorrecciones, revisar los hechos posteriores y confirmar el cumplimiento de las normas éticas y técnicas. Igual de importante: la fase de finalización recoge las lecciones aprendidas e identifica áreas de mejora para los encargos futuros.
Informe: comunicar y cerrar el círculo
El informe cierra el encargo mediante una comunicación transparente. Más allá de la emisión del informe de auditoría, esta fase incluye comunicar las deficiencias de control interno, preparar la carta de recomendaciones a la dirección y completar la documentación conforme a las normas profesionales.
Las aportaciones de revisores, reguladores y clientes alimentan directamente la siguiente fase de planificación, con lo que se cierra el círculo y se sostiene el ciclo de mejora continua.
El bucle de retroalimentación: convertir la experiencia en mejora
La fortaleza distintiva del modelo PFCR está en su sistema estructurado de retroalimentación. Cada auditoría genera un aprendizaje que informa los encargos siguientes. Las notas de revisión, los resultados de las inspecciones y los comentarios de los clientes se analizan para identificar incidencias recurrentes y sus causas raíz.
Esa reflexión estructurada transforma encargos aislados en un ecosistema de aprendizaje colectivo, en el que la calidad de la firma evoluciona de manera continua.
El modelo PFCR y la NIGC 1 en la práctica
El PFCR traslada la Norma Internacional de Gestión de la Calidad 1 (NIGC 1) a la práctica diaria de la auditoría e ilustra cómo los principios de gestión de la calidad se despliegan con naturalidad a lo largo del ciclo del encargo. El gobierno y el liderazgo se reflejan en la fase de Planificación, donde se definen el tono, la responsabilidad y los objetivos de calidad. El proceso de evaluación del riesgo se extiende por la Planificación y el Trabajo de campo, y guía al auditor para identificar, evaluar y responder en tiempo real a los riesgos de calidad.
Durante el Trabajo de campo, el énfasis de la NIGC 1 en los recursos y en el desempeño se hace evidente a través de la competencia, la supervisión y una ejecución disciplinada. Los principios de información y comunicación se manifiestan en las fases de Finalización e Informe, y aseguran la documentación, la transparencia y el aprendizaje compartido. Por último, el seguimiento y la corrección se institucionalizan mediante el bucle de retroalimentación del PFCR, que recoge las lecciones aprendidas e impulsa la mejora en toda la firma.
En conjunto, la NIGC 1 establece el sistema de calidad y el PFCR se encarga de su ejecución: convierte la política en desempeño y el desempeño en mejora continua.
La calidad como disciplina viva
La auditoría, como el entorno al que sirve, evoluciona sin cesar. Las normas cambian, los riesgos se desplazan y la tecnología redefine cómo se obtiene y analiza la evidencia. En ese contexto, la mejora continua no es una opción: es el único camino hacia la relevancia y la fiabilidad.
Al adoptar el modelo PFCR dentro de los principios de la NIGC 1, las firmas de auditoría convierten el cumplimiento en progreso. Cada encargo se vuelve una oportunidad para afinar la metodología, reforzar el juicio profesional y consolidar la confianza en el aseguramiento.
La calidad, por tanto, no es un destino, sino una disciplina que se renueva con cada auditoría, cada reflexión y cada lección aprendida. El modelo PFCR encarna esa verdad: la calidad hay que construirla, no solo inspeccionarla. A través de sus fases interconectadas y de su bucle de retroalimentación, el PFCR convierte la auditoría en un proceso vivo de excelencia, en el que cada encargo es más sólido que el anterior.
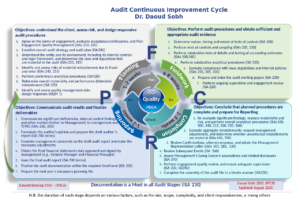
El Ciclo de mejora continua de la auditoría PFCR (Dr. Daoud Y. Sobh, actualizado en agosto de 2025)
El modelo PFCR convierte la auditoría en un sistema de mejora continua, en el que las fases se enlazan mediante un bucle estructurado de retroalimentación. Cada fase refuerza la siguiente e incorpora calidad, aprendizaje y responsabilidad a lo largo de todo el ciclo del encargo, en línea con la NIGC 1 y las NIA..
© 2026 PA Global. Todos los derechos reservados.