Aportamos conocimiento local respaldado por fortaleza global.
Con presencia en todos los continentes, permitimos a nuestras firmas miembro prestar servicios relevantes en su mercado y alineados con los estándares internacionales.

Nuestra red
Nuestra red

Análisis
Análisis
Análisis de negocio que ofrecen a los directivos una perspectiva clara y estratégica sobre los grandes retos: la transformación de los modelos de negocio, el cambio climático y la sostenibilidad, y la construcción de confianza en plena aceleración tecnológica.
Todos los análisis
Servicios
Servicios
Nuestra cartera de servicios, colaborativa y transparente, abarca aseguramiento, asesoramiento de negocio, cumplimiento y planificación fiscal, evaluación de riesgos y servicios tecnológicos. Anteponemos la integridad, la objetividad y la confidencialidad. Con estrategias personalizadas, respondemos a las necesidades más diversas desde un enfoque proactivo y centrado en el cliente.
Todos los servicios
Sectores
Sectores
En PA Global somos su socio fiable para desenvolverse en un entorno empresarial complejo y cambiante. Nuestro equipo de profesionales con experiencia aporta un profundo conocimiento sectorial y el compromiso de ofrecer soluciones a medida y orientadas al futuro que permitan a las organizaciones crecer de forma sostenible y operar con solidez.
Todos los sectores


 PA Academy
 Portal de miembros

NIIF 18: ¿están listas sus medidas de rendimiento de la gerencia?
19 AGO 2026
Aseguramiento
Normas de información financiera
Una breve guía para que las entidades presenten y revelen su rendimiento financiero
Introducción
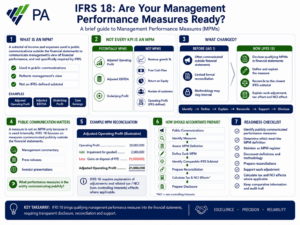
La NIIF 18, Presentación e Información a Revelar en los Estados Financieros, introduce requisitos específicos de información para las medidas de rendimiento definidas por la gerencia (MPM).
Muchas entidades comunican ya medidas como el resultado operativo ajustado, el EBITDA ajustado, el beneficio subyacente o el resultado recurrente fuera de sus estados financieros.
El gran cambio es que, cuando una medida cumple la definición de MPM de la NIIF 18, la información sobre ella debe revelarse dentro de los estados financieros, junto con su conciliación y las explicaciones correspondientes.
Para el contable, esto supone pasar de simplemente calcular una medida de rendimiento de la gerencia a identificarla, definirla, conciliarla, documentarla y respaldarla formalmente.
1. ¿Qué es una MPM?
Conforme a la NIIF 18, una MPM es un subtotal de ingresos y gastos que:
- se utiliza en comunicaciones públicas fuera de los estados financieros;
- comunica la visión de la dirección sobre un aspecto del rendimiento financiero del conjunto de la entidad; y
- no es un subtotal exigido específicamente por las normas contables NIIF ni excluido de otro modo por la NIIF 18.
Ejemplos que pueden ser MPM
- Resultado operativo ajustado
- EBITDA ajustado
- Beneficio subyacente
- Resultado recurrente
El nombre de la medida no determina por sí solo si es una MPM. El contable debe valorar si cumple la definición de la NIIF 18.
No todo *KPI es una MPM
| Medida | ¿MPM? |
|---|---|
| Resultado operativo ajustado** | Posiblemente sí |
| EBITDA ajustado** | Posiblemente sí |
| Beneficio subyacente** | Posiblemente sí |
| Crecimiento de ingresos en % | No |
| Flujo de caja libre | No |
| Rentabilidad sobre fondos propios | No |
| Número de clientes | No |
| Resultado operativo | No: es un subtotal definido por las NIIF |
| Margen bruto | No |
* KPI: indicador clave de rendimiento.
** Siempre que la medida cumpla la definición de MPM de la NIIF 18.
2. NIC 1 frente a NIIF 18: ¿qué cambia?
| NIC 1 – Antes | NIIF 18 – Ahora |
|---|---|
| Resultado operativo ajustado: 23 M$ | Resultado operativo ajustado: 23 M$ |
| Podía comunicarse fuera de los estados financieros. | Si cumple la definición de MPM, la información correspondiente se revela en los estados financieros. |
| El cálculo podía explicarse solo en la información de gestión. | Se exige una definición y una explicación formales. |
| La NIC 1 no contenía un marco específico de conciliación de MPM. | Se exige la conciliación con el subtotal NIIF más directamente comparable. |
| Los requisitos formales sobre los ajustes eran limitados. | Cada partida conciliatoria debe revelarse y explicarse. |
| Los efectos fiscales y de participaciones no dominantes no estaban sujetos a un marco específico de la NIC 1. | Se exigen los efectos fiscales y de participaciones no dominantes de las partidas conciliatorias. |
| La metodología de cálculo podía mantenerse de forma interna. | El método y sus cambios significativos deben ser transparentes y estar respaldados. |
El cambio esencial
Antes: calcular y comunicar la medida.
Ahora: identificar → definir → explicar → conciliar → respaldar → revelar.
3. Ejemplo visual: resultado operativo ajustado
Supongamos que la dirección utiliza públicamente el resultado operativo ajustado para comunicar su visión del rendimiento operativo subyacente.
| NIC 1 | NIIF 18 | ||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
La medida podía aparecer en una presentación a inversores o en un informe de gestión con una explicación limitada de los ajustes. |
La nota de los estados financieros debe aportar además la información exigida que explique la MPM, incluido el aspecto del rendimiento que comunica y cómo se calcula, junto con la información requerida sobre las partidas conciliatorias y sus efectos fiscales y de participaciones no dominantes, cuando proceda. * La dirección debe calcular el efecto en el gasto por impuesto conforme a los tipos aplicables en cada país (por ejemplo, en Líbano el impuesto sobre la renta es del 17 %) |
4. Ejemplo visual: EBITDA ajustado
NIC 1 – comunicación habitual
| USD | |
|---|---|
| EBITDA ajustado | 40,000,000 |
La medida podía comunicarse públicamente sin una nota específica NIIF que explicara el puente completo.
NIIF 18 – si la medida cumple la definición de MPM
| Conciliación | USD |
|---|---|
| Resultado antes de impuestos | 30,000,000 |
| Más: | |
| Intereses | 1,000,000 |
| Amortización del inmovilizado material | 5,000,000 |
| Amortización del inmovilizado intangible | 2,000,000 |
| EBITDA | 38,000,000 |
| Más: gasto de reestructuración | 2,000,000 |
| EBITDA ajustado | 40,000,000 |
El contable debe poder respaldar:
- la definición del EBITDA ajustado;
- cómo se calcula la medida;
- por qué la utiliza la dirección;
- cada ajuste conciliatorio;
- los efectos fiscales exigidos;
- los efectos de participaciones no dominantes exigidos, cuando proceda; y
- la información comparativa.
5. Las comunicaciones públicas importan
Una medida de rendimiento no se convierte en MPM por el mero hecho de que la dirección la calcule internamente.
La NIIF 18 se fija en las medidas utilizadas en comunicaciones públicas fuera de los estados financieros.
Son ejemplos de comunicación pública el informe de gestión, las notas de prensa y las presentaciones a inversores.
Por tanto, el contable necesita mirar más allá de los estados financieros de cierre.
La nueva pregunta del contable:
¿Qué medidas de rendimiento está comunicando públicamente la entidad?
El equipo financiero debe coordinarse con relación con inversores, con la dirección y con los equipos de comunicación para identificar posibles MPM antes de preparar los estados financieros.
6. ¿Cómo debe prepararse el contable?
El proceso debería seguir esta secuencia:
Comunicaciones públicas → identificar las medidas de rendimiento → determinar cuáles cumplen la definición de MPM → definir cada MPM → identificar el subtotal NIIF más directamente comparable → preparar la conciliación → calcular los efectos fiscales y de participaciones no dominantes → preparar la información comparativa → preparar la revelación de MPM conforme a la NIIF 18
7. Mantener un registro de MPM
Un registro de MPM práctico podría contener:
| MPM | Fuente pública | Referencia NIIF | Ajustes | Efecto fiscal | Efecto en participaciones no dominantes | Responsable |
|---|---|---|---|---|---|---|
| Resultado operativo ajustado | Presentación a inversores | Resultado operativo | Deterioro del fondo de comercio / beneficios por venta de inmovilizado material | ✔ | ✔ si procede | Finanzas |
| EBITDA ajustado | Nota de resultados | Subtotal NIIF más directamente comparable | Amortizaciones / reestructuración | ✔ | ✔ si procede | Finanzas |
El registro debe ayudar a que las medidas reveladas en los estados financieros sean coherentes con las que la dirección comunica públicamente.
8. Lista de comprobación del contable
Antes de que la NIIF 18 entre en vigor, el contable debería:
- identificar las medidas de rendimiento empleadas en comunicaciones públicas;
- determinar cuáles cumplen la definición de MPM de la NIIF 18;
- mantener un registro de MPM;
- definir formalmente cada MPM;
- documentar por qué la dirección utiliza la medida;
- documentar la metodología de cálculo;
- identificar el subtotal NIIF más directamente comparable;
- preparar la conciliación exigida;
- respaldar cada ajuste conciliatorio;
- calcular los efectos fiscales exigidos;
- calcular los efectos de participaciones no dominantes, cuando proceda;
- preparar la información comparativa;
- documentar los cambios en las MPM o en su metodología de cálculo; y
- mantener una pista de auditoría clara que respalde la información revelada.
Con la NIC 1, las medidas de rendimiento de la gerencia podían quedar, en gran medida, fuera del marco de los estados financieros NIIF.
Con la NIIF 18, cuando una medida cumple la definición de MPM, el contable debe llevar la transparencia sobre esa medida al interior de los estados financieros.
La responsabilidad del contable ya no se limita, por tanto, a:
«¿Cómo hemos calculado esta cifra?».
Pasa a ser:
«¿Por qué la usamos, de dónde sale, cómo concilia con las NIIF y puede respaldarse cada ajuste?».
La NIIF 18 convierte las medidas de rendimiento de la gerencia que cumplen la definición en información financiera formalmente revelada y respaldable, y no solo en cifras comunicadas al exterior.
© 2026 PA Global. Todos los derechos reservados.