Nous allions une connaissance fine du terrain à la solidité d'un réseau mondial.
Présents sur tous les continents, nous permettons à nos cabinets membres de proposer des services adaptés aux réalités locales et conformes aux normes internationales.

Notre réseau
Notre réseau

Analyses
Analyses
Des analyses qui offrent aux dirigeants un éclairage clair et stratégique sur les enjeux majeurs : la refonte des modèles économiques, le changement climatique et la durabilité, et la construction de la confiance dans un contexte de mutations technologiques rapides.
Toutes les analyses
Services
Services
Notre offre de services, fondée sur la collaboration et la transparence, couvre l'assurance, le conseil aux entreprises, la conformité et la planification fiscales, l'évaluation des risques et les services technologiques. Nous plaçons l'intégrité, l'objectivité et la confidentialité au premier rang de nos exigences. Grâce à des stratégies sur mesure, nous répondons à la diversité des besoins de nos clients par une approche proactive et centrée sur le client.
Tous les services
Secteurs
Secteurs
Chez PA Global, nous sommes le partenaire sur lequel vous pouvez compter pour évoluer dans un environnement économique complexe et mouvant. Nos professionnels expérimentés conjuguent une connaissance approfondie des secteurs et la volonté d'apporter des solutions sur mesure, tournées vers l'avenir, qui permettent aux organisations de croître durablement et d'agir avec résilience.
Tous les secteurs


 PA Academy
 Portail des membres

IFRS 18 : vos mesures de performance définies par la direction sont-elles prêtes ?
19 AOÛT 2026
Assurance
Normes d'information financière
Guide succinct à l'usage des entités pour présenter et communiquer leur performance financière
Introduction
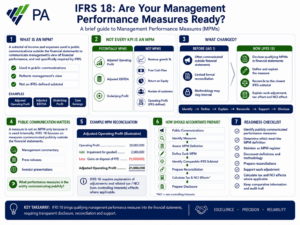
IFRS 18 — Présentation et informations à fournir dans les états financiers — introduit des exigences d'information propres aux mesures de performance définies par la direction (MPM).
Beaucoup d'entités communiquent déjà, hors de leurs états financiers, des mesures telles que le résultat opérationnel ajusté, l'EBITDA ajusté, le résultat sous-jacent ou le résultat courant.
Le changement majeur est que, lorsqu'une telle mesure répond à la définition IFRS 18 d'une MPM, l'information la concernant doit désormais figurer dans les états financiers, accompagnée d'un rapprochement et d'explications.
Pour le comptable, cela signifie passer du simple calcul d'une mesure de performance à son recensement, sa définition, son rapprochement, sa documentation et sa justification formels.
1. Qu'est-ce qu'une MPM ?
Sous IFRS 18, une MPM est un sous-total de produits et de charges qui :
- est utilisée dans la communication publique, en dehors des états financiers ;
- communique la vision de la direction sur un aspect de la performance financière de l'entité dans son ensemble ; et
- n'est pas un sous-total expressément requis par les normes comptables IFRS, ni exclu par IFRS 18.
Exemples de mesures pouvant constituer des MPM
- Résultat opérationnel ajusté
- EBITDA ajusté
- Résultat sous-jacent
- Résultat courant
Le seul nom de la mesure ne détermine pas s'il s'agit d'une MPM. Le comptable doit apprécier si elle répond à la définition d'IFRS 18.
Tout *indicateur n'est pas une MPM
| Mesure | MPM ? |
|---|---|
| Résultat opérationnel ajusté** | Potentiellement oui |
| EBITDA ajusté** | Potentiellement oui |
| Résultat sous-jacent** | Potentiellement oui |
| Croissance du chiffre d'affaires en % | Non |
| Flux de trésorerie disponible | Non |
| Rentabilité des capitaux propres | Non |
| Nombre de clients | Non |
| Résultat opérationnel | Non — sous-total défini par les IFRS |
| Marge brute | Non |
* KPI : indicateur clé de performance.
** À condition que la mesure réponde à la définition IFRS 18 d'une MPM.
2. IAS 1 et IFRS 18 : qu'est-ce qui change ?
| IAS 1 — avant | IFRS 18 — maintenant |
|---|---|
| Résultat opérationnel ajusté : 23 M$ | Résultat opérationnel ajusté : 23 M$ |
| Pouvait être communiqué en dehors des états financiers. | Si la mesure constitue une MPM, l'information correspondante figure dans les états financiers. |
| Le calcul pouvait n'être expliqué que dans le reporting de gestion. | Une définition et une explication formelles sont requises. |
| Aucun cadre de rapprochement des MPM sous IAS 1. | Un rapprochement avec le sous-total IFRS le plus directement comparable est requis. |
| Peu d'exigences formelles concernant les ajustements. | Chaque élément de rapprochement doit être présenté et expliqué. |
| Les effets d'impôt et sur les participations ne donnant pas le contrôle n'étaient pas encadrés par un dispositif IAS 1 propre aux MPM. | Les effets d'impôt et sur les participations ne donnant pas le contrôle des éléments de rapprochement sont requis. |
| La méthode de calcul pouvait être conservée en interne. | La méthode et ses changements importants doivent être transparents et étayés. |
Le changement essentiel
Avant : calculer et communiquer la mesure.
Désormais : recenser → définir → expliquer → rapprocher → justifier → communiquer.
3. Exemple visuel : le résultat opérationnel ajusté
Supposons que la direction communique publiquement un résultat opérationnel ajusté pour exprimer sa vision de la performance sous-jacente.
| IAS 1 | IFRS 18 | ||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
La mesure pouvait figurer dans une présentation aux investisseurs ou un rapport de gestion, avec peu d'explications sur les ajustements. |
La note aux états financiers doit aussi fournir les informations requises expliquant la MPM : l'aspect de la performance qu'elle communique et son mode de calcul, ainsi que les informations requises sur les éléments de rapprochement et leurs effets d'impôt et sur les participations ne donnant pas le contrôle (NCI, parfois appelées intérêts minoritaires), le cas échéant. * La direction devrait calculer l'effet sur la charge d'impôt selon les taux applicables dans le pays (au Liban, l'impôt sur les sociétés est de 17 %) |
4. Exemple visuel : l'EBITDA ajusté
IAS 1 — communication habituelle
| USD | |
|---|---|
| EBITDA ajusté | 40,000,000 |
La mesure pouvait être communiquée publiquement sans note MPM spécifique aux IFRS expliquant l'intégralité du passage.
IFRS 18 — si la mesure constitue une MPM
| Rapprochement | USD |
|---|---|
| Résultat avant impôt | 30,000,000 |
| Plus : | |
| Intérêts | 1,000,000 |
| Dotations aux amortissements | 5,000,000 |
| Amortissement des incorporels | 2,000,000 |
| EBITDA | 38,000,000 |
| Plus : charges de restructuration | 2,000,000 |
| EBITDA ajusté | 40,000,000 |
Le comptable doit être en mesure de justifier :
- la définition de l'EBITDA ajusté ;
- comment la mesure est calculée ;
- pourquoi la direction l'utilise ;
- chaque ajustement de rapprochement ;
- les effets d'impôt requis ;
- les effets requis sur les participations ne donnant pas le contrôle, le cas échéant ; et
- informations comparatives.
5. La communication publique compte
Une mesure de performance ne devient pas une MPM du seul fait que la direction la calcule en interne.
IFRS 18 vise les mesures utilisées dans la communication publique, en dehors des états financiers.
Parmi les communications publiques figurent le rapport de gestion, les communiqués et les présentations aux investisseurs.
Le comptable a donc besoin d'une visibilité qui dépasse les états financiers de clôture.
La nouvelle question du comptable :
Quelles mesures de performance l'entité communique-t-elle publiquement ?
L'équipe financière devrait donc se coordonner avec les relations investisseurs, la direction et la communication pour recenser les MPM potentielles avant d'établir les états financiers.
6. Comment le comptable doit-il se préparer ?
La démarche devrait suivre cet ordre :
Communications publiques → recenser les mesures de performance → déterminer celles qui répondent à la définition d'une MPM → définir chaque MPM → repérer le sous-total IFRS le plus directement comparable → préparer le rapprochement → calculer les effets d'impôt et sur les participations ne donnant pas le contrôle → préparer l'information comparative → établir l'information MPM IFRS 18
7. Tenir un registre des MPM
Un registre des MPM pourrait contenir :
| MPM | Source publique | Référence IFRS | Ajustements | Effet d'impôt | Effet des participations ne donnant pas le contrôle | Propriétaire |
|---|---|---|---|---|---|---|
| Résultat opérationnel ajusté | Présentation aux investisseurs | Résultat opérationnel | Dépréciation du goodwill / gains sur cession d'immobilisations corporelles | ✔ | ✔ le cas échéant | Finance |
| EBITDA ajusté | Communiqué de résultats | Sous-total IFRS le plus directement comparable | Amortissements / restructuration | ✔ | ✔ le cas échéant | Finance |
Le registre devrait garantir que les mesures communiquées dans les états financiers correspondent à celles que la direction communique publiquement.
8. Liste de contrôle de préparation du comptable
Avant l'entrée en vigueur d'IFRS 18, les comptables devraient :
- recenser les mesures de performance utilisées dans la communication publique ;
- déterminer quelles mesures répondent à la définition IFRS 18 d'une MPM ;
- tenir un registre des MPM ;
- définir formellement chaque MPM ;
- documenter pourquoi la direction utilise la mesure ;
- documenter la méthode de calcul ;
- repérer le sous-total IFRS le plus directement comparable ;
- préparer le rapprochement requis ;
- justifier chaque ajustement de rapprochement ;
- calculer les effets d'impôt requis ;
- calculer, le cas échéant, les effets sur les participations ne donnant pas le contrôle ;
- préparer les informations comparatives ;
- documenter les changements de MPM ou de méthode de calcul ; et
- conserver une piste d'audit claire à l'appui de l'information fournie.
Sous IAS 1, les mesures de performance de la direction pouvaient largement rester hors du cadre des états financiers IFRS.
Sous IFRS 18, lorsqu'une mesure de performance constitue une MPM, le comptable doit faire entrer la transparence qui l'entoure dans les états financiers.
La responsabilité du comptable n'est donc plus simplement :
« Comment avons-nous calculé ce chiffre ? »
Cela devient :
« Pourquoi l'utilisons-nous, d'où vient-elle, comment se rapproche-t-elle des IFRS, et chaque ajustement est-il justifiable ? »
IFRS 18 fait passer les mesures de performance admissibles du statut de chiffres communiqués à l'extérieur à celui d'informations financières formellement publiées et justifiables.
© 2026 PA Global. Tous droits réservés.