Nous allions une connaissance fine du terrain à la solidité d'un réseau mondial.
Présents sur tous les continents, nous permettons à nos cabinets membres de proposer des services adaptés aux réalités locales et conformes aux normes internationales.

Notre réseau
Notre réseau

Analyses
Analyses
Des analyses qui offrent aux dirigeants un éclairage clair et stratégique sur les enjeux majeurs : la refonte des modèles économiques, le changement climatique et la durabilité, et la construction de la confiance dans un contexte de mutations technologiques rapides.
Toutes les analyses
Services
Services
Notre offre de services, fondée sur la collaboration et la transparence, couvre l'assurance, le conseil aux entreprises, la conformité et la planification fiscales, l'évaluation des risques et les services technologiques. Nous plaçons l'intégrité, l'objectivité et la confidentialité au premier rang de nos exigences. Grâce à des stratégies sur mesure, nous répondons à la diversité des besoins de nos clients par une approche proactive et centrée sur le client.
Tous les services
Secteurs
Secteurs
Chez PA Global, nous sommes le partenaire sur lequel vous pouvez compter pour évoluer dans un environnement économique complexe et mouvant. Nos professionnels expérimentés conjuguent une connaissance approfondie des secteurs et la volonté d'apporter des solutions sur mesure, tournées vers l'avenir, qui permettent aux organisations de croître durablement et d'agir avec résilience.
Tous les secteurs


 PA Academy
 Portail des membres

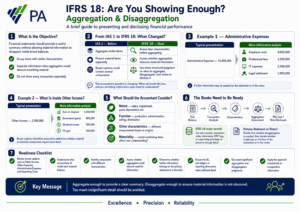
IFRS 18 : en montrez-vous assez ? Agrégation et désagrégation
1 SEPT 2026
Assurance
Normes d'information financière
Guide succinct à l'usage des entités pour présenter et communiquer leur performance financière
IFRS 18 Présentation et informations à fournir dans les états financiers
ne modifie pas seulement la structure de l'état du résultat net
et n'introduit pas seulement les mesures de performance définies par la direction.
Elle renforce aussi la façon dont le comptable doit penser l'
agrégation et la désagrégation.
L'objectif est simple
Les états financiers devraient offrir un résumé utile sans laisser
une information significative disparaître dans des soldes trop larges.
Cela ne veut pas dire présenter chaque opération séparément.
Il s'agit de trouver le juste équilibre entre regrouper l'information qui
partage des caractéristiques similaires et la séparer lorsque
l'agrégation masquerait un élément significatif.
Caractéristiques similaires
Regrouper l'information de caractéristiques similaires.
Information significative
Séparer l'information lorsque l'agrégation masquerait
un élément significatif.
Synthèse utile
Éviter de transformer les états financiers en liste d'opérations.
D'IAS 1 à IFRS 18 : qu'est-ce qui change ?
Les notions sous-jacentes ne sont pas entièrement nouvelles.
IAS 1 imposait déjà de présenter séparément l'information significative
et de regrouper les éléments de caractéristiques similaires.
IFRS 18 développe ces principes en une démarche plus structurée.
| IAS 1 — AVANT | IFRS 18 — MAINTENANT |
|---|---|
| Regrouper les éléments de caractéristiques similaires. | Repérer les caractéristiques des éléments avant de décider s'il y a lieu de les regrouper. |
| Présenter séparément les éléments significatifs. | Apprécier si l'agrégation risque de masquer une information significative. |
| Un jugement important du préparateur sur le niveau de détail. | Un jugement plus structuré sur ce qu'il faut agréger, désagréger et où en rendre compte. |
| Les libellés génériques peuvent recouvrir plusieurs composantes. | Les libellés génériques devraient être examinés pour déterminer si des composantes significatives ou disparates appellent une information complémentaire. |
La question du comptable change
« Que contient cette ligne, et masquons-nous une information
dont le lecteur a besoin ? »
Exemple — charges administratives
Supposons que la balance générale contienne :
Charges administratives : 15 000 000 $.
Comparaison côte à côte
| IAS 1 — présentation habituelle | USD | IFRS 18 — une analyse plus informative | USD |
|---|---|---|---|
| Charges administratives | 15,000,000 | Charges administratives | 15,000,000 |
| Charges de personnel | 8,000,000 | ||
| Honoraires professionnels | 3,500,000 | ||
| Charges informatiques | 2,500,000 | ||
| Transaction judiciaire | 1,000,000 | ||
| Le total peut être présenté avec peu de ventilation. | La direction apprécie si le regroupement des composantes masquerait une information significative et si une désagrégation supplémentaire est requise. |
||
L'essentiel n'est pas qu'IFRS 18 impose d'office que toutes
les composantes citées figurent séparément au compte de résultat.
Le comptable doit déterminer si une information complémentaire est
nécessaire et où elle doit figurer.
Cela peut signifier une présentation distincte dans l'état de synthèse
ou une désagrégation complémentaire en note.
Exemple — que contiennent réellement les « Autres produits » ?
Prenons un autre compte courant :
Autres produits — 2 500 000 $.
IAS 1 et IFRS 18
| IAS 1 — libellé générique | USD | IFRS 18 — analyser les composantes telles que les montre le grand livre | USD |
|---|---|---|---|
| Autres produits | 2,500,000 | Gain sur cession | 1,000,000 |
| Subventions publiques | 800,000 | ||
| Produits de dividendes | 500,000 | ||
| Gain de change | 200,000 | ||
| Total des autres produits | 2,500,000 | Total des autres produits | 2,500,000 |
| Des origines différentes peuvent se loger dans un même compte générique. | Déterminer si l'agrégation reste appropriée ou si une information significative doit être présentée ou communiquée séparément. |
||
C'est là qu'IFRS 18 peut avoir une incidence concrète sur le plan
comptable et la structure de reporting.
Si le système comptable n'enregistre que
Autres produits → 2 500 000 $,
le comptable aura du mal à produire l'analyse requise.
Les comptes doivent conserver assez d'information pour identifier
l'origine du solde.
Mais IFRS 18 ne signifie pas « tout montrer séparément »
C'est tout aussi important.
Une désagrégation excessive peut rendre les états financiers moins utiles,
et non plus utiles.
Imaginez présenter téléphone, mobile, internet, imprimante,
fournitures, courrier, collations et petites réparations
sur des lignes distinctes du compte de résultat, alors qu'aucun n'est individuellement significatif.
Cela produirait de l'encombrement plutôt que de l'information.
Agréger
Les informations semblables devraient être regroupées pour donner un résumé clair.
Désagréger
Séparer l'information suffisamment pour qu'une information significative
ne soit pas masquée.
À éviter
Trop de détails sans importance, qui encombrent au lieu d'éclairer.
Que doit examiner le comptable ?
Avant de regrouper des opérations, examinez leurs caractéristiques.
Nature
De quoi s'agit-il :
salaire, dépréciation, honoraires, subvention,
transaction judiciaire, amortissement, etc.
Fonction
Quelle activité l'élément soutient-il :
production, administration, vente, distribution, etc.
Autres caractéristiques
Les éléments naissent-ils différemment, reposent-ils sur des bases d'évaluation distinctes
ou présentent-ils d'autres caractéristiques rendant la séparation utile ?
Caractère significatif
Le fait de loger la composante dans un solde plus large risquerait-il
d'altérer la compréhension des états financiers par le lecteur ?
Ces éléments aident à déterminer si l'information
doit être agrégée ou désagrégée.
Les comptes doivent être prêts
Le changement ne doit pas commencer au moment de la rédaction des états financiers.
Prenons la structure existante suivante :
| AVANT | PRÊT POUR IFRS 18 |
|---|---|
Autres produits : tout est enregistré dans un seul compte. |
Autres produits : subventions publiques ; produits de dividendes ; gains de cession ; gains de change. |
Cela ne suppose pas nécessairement de créer quatre nouveaux comptes.
L'entité peut recourir à
des sous-comptes, des codes d'opération, des axes de reporting,
des étiquettes ERP ou des tableaux de détail fiables.
L'essentiel est que le comptable puisse passer de :
Balance générale
→
Analyse des comptes et des opérations
→
Caractéristiques
→
Appréciation de l'agrégation
→
Poste du compte de résultat / note annexe
État de synthèse ou notes annexes ?
Désagréger ne veut pas dire ajouter d'office une ligne
au recto du compte de résultat.
Les états financiers de synthèse devraient offrir un résumé structuré utile.
Les notes apportent ensuite l'information significative complémentaire nécessaire
à la compréhension de ce résumé.
Le comptable a donc deux décisions à prendre :
- Cette information doit-elle être désagrégée ?
- Dans l'affirmative, où présenter cette information —
dans l'état de synthèse ou dans les notes ?
Liste de contrôle de préparation du comptable
Avant l'entrée en vigueur d'IFRS 18 :
Examinez les libellés génériques tels qu'Autres produits, Autres charges,
Charges administratives et Coûts d'exploitation.
Charges administratives et Coûts d'exploitation.
Comprendre quelles opérations se logent dans chaque solde significatif.
Repérer les composantes de caractéristiques différentes.
Apprécier si l'agrégation risque de masquer une information significative.
Déterminer si l'information complémentaire relève de l'état
de synthèse ou des notes.
de synthèse ou des notes.
Veiller à ce que le grand livre, les auxiliaires ou les axes de reporting conservent assez de détail.
Établir des affectations maîtrisées, des enregistrements comptables
vers les postes et les notes des états financiers.
vers les postes et les notes des états financiers.
Documenter les jugements importants d'agrégation et de désagrégation.
Appliquer la démarche de manière cohérente à l'information comparative.
Réexaminer la présentation lorsque surviennent des opérations nouvelles ou inhabituelles.
Le message clé
IFRS 18 n'oblige pas le comptable à transformer les états financiers
en grand livre détaillé.
Elle ne permet pas davantage à une information significative de disparaître derrière des libellés génériques
tels qu'« Autres produits » ou
« Charges administratives ».
Informations de même nature
Agréger
Une information significative qui risque d'être masquée
Désagréger
Trop de détails sans importance
À éviter
La question ultime est :
« Présenter ces montants ensemble donne-t-il un résumé utile —
ou masque-t-il une information dont le lecteur a besoin ? »
C'est la rigueur d'agrégation et de désagrégation
qu'IFRS 18 introduit dans l'information financière.
Abréviations
| Abréviation | Signification |
|---|---|
| IFRS | Normes internationales d'information financière / normes comptables IFRS |
| IAS | Normes comptables internationales |
| P&L | État du résultat net / compte de résultat |
| GL | Grand livre |
| ERP | Progiciel de gestion intégré |
| FX | Change |
| FS | États financiers |
| TB | Balance générale |
© 2026 PA Global. Tous droits réservés.