Nous allions une connaissance fine du terrain à la solidité d'un réseau mondial.
Présents sur tous les continents, nous permettons à nos cabinets membres de proposer des services adaptés aux réalités locales et conformes aux normes internationales.

Notre réseau
Notre réseau

Analyses
Analyses
Des analyses qui offrent aux dirigeants un éclairage clair et stratégique sur les enjeux majeurs : la refonte des modèles économiques, le changement climatique et la durabilité, et la construction de la confiance dans un contexte de mutations technologiques rapides.
Toutes les analyses
Services
Services
Notre offre de services, fondée sur la collaboration et la transparence, couvre l'assurance, le conseil aux entreprises, la conformité et la planification fiscales, l'évaluation des risques et les services technologiques. Nous plaçons l'intégrité, l'objectivité et la confidentialité au premier rang de nos exigences. Grâce à des stratégies sur mesure, nous répondons à la diversité des besoins de nos clients par une approche proactive et centrée sur le client.
Tous les services
Secteurs
Secteurs
Chez PA Global, nous sommes le partenaire sur lequel vous pouvez compter pour évoluer dans un environnement économique complexe et mouvant. Nos professionnels expérimentés conjuguent une connaissance approfondie des secteurs et la volonté d'apporter des solutions sur mesure, tournées vers l'avenir, qui permettent aux organisations de croître durablement et d'agir avec résilience.
Tous les secteurs


 PA Academy
 Portail des membres

Le risque de fraude n'est ni la pression ni l'opportunité. C'est la rationalisation.
24 AVR 2026
Assurance
Management
Risques
Lorsque les organisations réfléchissent au risque de fraude, elles s'attachent le plus souvent à la pression et à l'opportunité. Les objectifs. Les primes. Les contrôles défaillants. Les accès aux systèmes.
Ce qu'elles sous-estiment, presque à chaque fois, c'est la rationalisation.
Non parce qu'elle serait rare, mais parce qu'elle paraît raisonnable.
Le fraudeur le plus dangereux n'est ni le désespéré ni même le cupide. C'est celui qui croit sincèrement que ce qu'il fait est justifié.
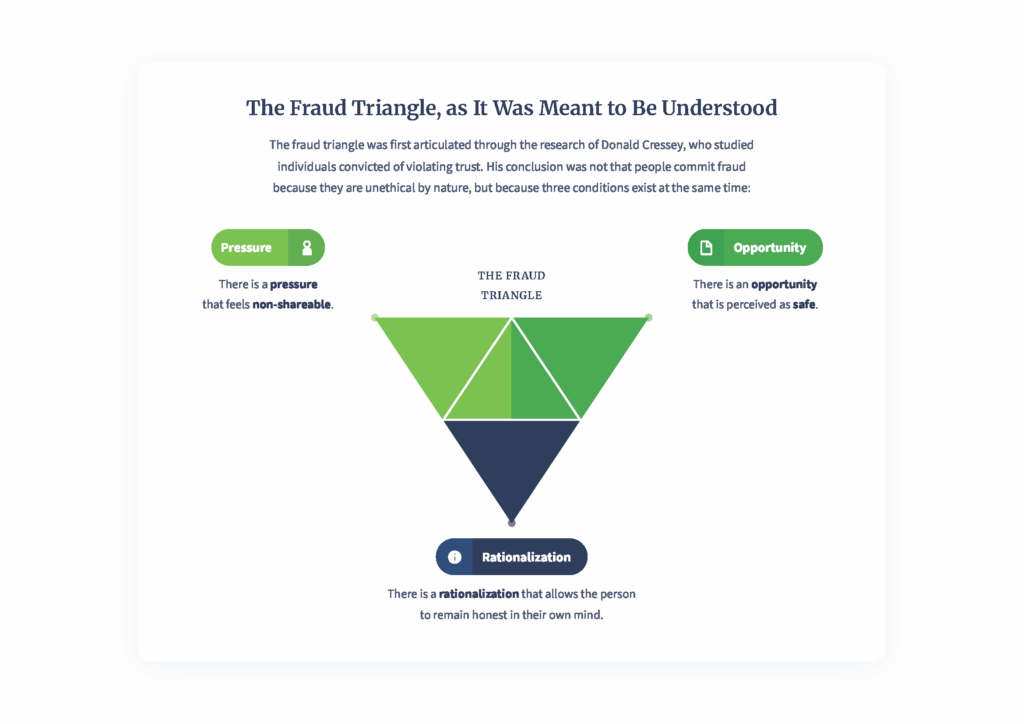
La pression crée la motivation. L'opportunité rend l'acte possible. Mais c'est la rationalisation qui le rend acceptable à celui qui le commet. Sans elle, l'acte ne peut se poursuivre.
Voilà pourquoi la rationalisation occupe discrètement le centre du triangle : souvent inaperçue, et pourtant décisive.
La rationalisation, cet accélérateur silencieux
La rationalisation est souvent reléguée au second plan dans l'analyse de la fraude, comme une explication psychologique plaquée après coup.
En réalité, c'en est le moteur.
La pression peut déclencher le premier pas ;
L'opportunité peut le rendre possible ; mais
C'est la rationalisation qui permet au manquement de durer, de s'étendre et de se banaliser.
Cressey observait que ces personnes ne se voyaient pas comme des délinquants. Elles se voyaient comme des gens bien face à des exceptions passagères. Le constat reste cruellement actuel.
À quoi ressemble la rationalisation dans la vraie vie
La rationalisation n'a jamais des airs de délit. Elle paraît pratique, provisoire, voire responsable.
« Je corrigerai au prochain trimestre » : voilà comment des décalages deviennent des distorsions permanentes. L'intention n'est pas de tromper indéfiniment, mais de différer la réalité. Une fois les résultats publiés, il devient plus difficile de revenir en arrière. Chaque période exige un ajustement plus lourd. Ce qui n'était qu'un décalage se transforme silencieusement en falsification.
« Tout le monde le fait » est l'une des justifications les plus corrosives. L'éthique glisse des principes vers le comportement du groupe. Si le manquement paraît normal, résister semble naïf plutôt qu'éthique. C'est ainsi que des équipes entières, parfois des services entiers, dérivent ensemble.
« L'entreprise me doit bien ça » revient souvent quand une promotion tarde, qu'une prime est rabotée ou que la loyauté n'est pas reconnue. La personne reformule le manquement en compensation, et la fraude devient une forme de rattrapage plutôt qu'un vol.
Lorsqu'on entend « les régulateurs ne comprennent pas notre réalité », la justification passe de l'individuel à l'institutionnel. On ne contesterait plus les règles parce qu'elles seraient contraires à l'éthique, mais parce qu'elles paraîtraient irréalistes. La conformité devient une façade, et les manquements semblent intellectuellement défendables.
Quand l'éthique devient conditionnelle
Le constat est simple et dérangeant : la fraude s'accélère dès lors que l'éthique devient conditionnelle.
- Conditionnelle à la pression sur les résultats ;
- Conditionnelle aux difficultés financières ;
- Conditionnelle à l'importance stratégique ;
- Conditionnelle à l'ancienneté ;
- Conditionnelle à la crise.
Dans un tel climat, on cesse de se demander si une chose est juste pour se demander si elle est acceptable au vu des circonstances. Dès lors que l'éthique dépend du contexte, la rationalisation ne ressemble plus à une excuse : elle ressemble à du jugement.
Pourquoi les petites brèches ne le restent pas
Les organisations tolèrent souvent de petits écarts parce qu'ils paraissent sans importance : un contournement, une exception, une solution de fortune non documentée. Or la rationalisation se propage bien plus vite que n'importe quelle anomalie comptable.
Chaque manquement toléré abaisse la résistance interne, vaut approbation tacite, atténue la crainte des conséquences et facilite le suivant.
Avec le temps, le manquement cesse d'en être un et devient « la façon dont on fait ici » : c'est ainsi que de petites décisions, en apparence défendables, mènent à une défaillance systémique.
Le rôle inconfortable des dirigeants
La rationalisation ne naît pas de rien. Elle est façonnée, souvent sans intention, par le comportement des dirigeants.
Elle prospère quand les résultats sont récompensés sans qu'on regarde comment ils ont été obtenus, quand les alertes éthiques sont entendues puis remises à plus tard, quand les meilleurs sont protégés des conséquences, et quand les règles existent mais ne s'appliquent qu'à certains.
C'est pourquoi la culture éthique ne peut être déléguée à des formations ou à des déclarations signées. Les normes professionnelles publiées par l'International Ethics Standards Board for Accountants (IESBA) imposent au professionnel comptable de respecter cinq principes fondamentaux — intégrité, objectivité, compétence professionnelle et diligence, confidentialité et comportement professionnel — qui forment ensemble le socle éthique de la profession. Dans ce cadre, la fraude n'est pas une simple anomalie technique ou un manquement réglementaire : c'est, par définition, une violation de l'intégrité et du comportement professionnel. L'IESBA le dit clairement, en soulignant que l'intégrité se démontre par les actes et la constance plutôt que par des déclarations d'intention, car les gens observent bien plus attentivement ce que l'on tolère que ce que l'on écrit.
Le vrai signal de risque
Le signal d'alerte le plus dangereux n'est pas une anomalie dans les données. C'est d'entendre des justifications énoncées calmement, avec assurance et à répétition, sans que personne ne les conteste — car lorsqu'on éprouve le besoin de se justifier, la ligne éthique a déjà été franchie.
La fraude ne commence pas avec des criminels. Elle commence avec des gens honnêtes qui s'expliquent à eux-mêmes pourquoi, cette fois-ci, la règle ne s'applique pas.
L'organisation qui veut prévenir la fraude doit moins guetter les infractions que les justifications. Car lorsque les gens se croient dans leur droit, les contrôles ne pèsent plus rien.
Sources :
- Association of Certified Fraud Examiners– Report to the Nations
- Committee of Sponsoring Organizations of the Treadway Commission (COSO)– Report to the Nations
© 2026 PA Global. Tous droits réservés.