Nous allions une connaissance fine du terrain à la solidité d'un réseau mondial.
Présents sur tous les continents, nous permettons à nos cabinets membres de proposer des services adaptés aux réalités locales et conformes aux normes internationales.

Notre réseau
Notre réseau

Analyses
Analyses
Des analyses qui offrent aux dirigeants un éclairage clair et stratégique sur les enjeux majeurs : la refonte des modèles économiques, le changement climatique et la durabilité, et la construction de la confiance dans un contexte de mutations technologiques rapides.
Toutes les analyses
Services
Services
Notre offre de services, fondée sur la collaboration et la transparence, couvre l'assurance, le conseil aux entreprises, la conformité et la planification fiscales, l'évaluation des risques et les services technologiques. Nous plaçons l'intégrité, l'objectivité et la confidentialité au premier rang de nos exigences. Grâce à des stratégies sur mesure, nous répondons à la diversité des besoins de nos clients par une approche proactive et centrée sur le client.
Tous les services
Secteurs
Secteurs
Chez PA Global, nous sommes le partenaire sur lequel vous pouvez compter pour évoluer dans un environnement économique complexe et mouvant. Nos professionnels expérimentés conjuguent une connaissance approfondie des secteurs et la volonté d'apporter des solutions sur mesure, tournées vers l'avenir, qui permettent aux organisations de croître durablement et d'agir avec résilience.
Tous les secteurs


 PA Academy
 Portail des membres

IFRS 18 : les informations sur les méthodes comptables — guide succinct pour les comptables
8 SEPT 2026
Assurance
Normes d'information financière
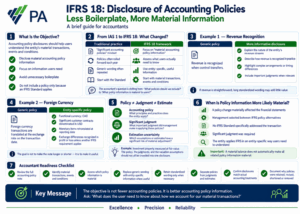
Moins de formules toutes faites, davantage d'informations significatives sur les méthodes comptables
IFRS 18, Présentation et informations à fournir dans les états financiers, apporte des changements majeurs à la présentation, mais son incidence sur les informations relatives aux méthodes comptables est plus subtile.
L'abandon des politiques comptables longues et normalisées a en réalité commencé avant IFRS 18, lorsque IAS 1 a été modifiée pour exiger, à compter de 2023, la communication de l'« information significative sur les méthodes comptables » plutôt que des « principales méthodes comptables »
IFRS 18 remplaçant IAS 1, ces exigences sont reprises et réorganisées dans le cadre de présentation révisé et dans IAS 8.
Pour le comptable, le message pratique est simple :
Ne communiquez pas une méthode comptable au seul motif qu'une norme IFRS s'applique. Communiquez l'information dont le lecteur a besoin pour comprendre les opérations, événements et situations significatifs de l'entité.
De la pratique traditionnelle au nouveau cadre
| Pratique traditionnelle sous IAS 1 | Approche IFRS 18 / IAS 8 |
| Communiquer un large ensemble de méthodes comptables importantes. | Se concentrer sur l'« information significative sur les méthodes comptables ». |
| Les méthodes reprennent souvent le texte des IFRS. | Se concentrer sur l'information propre à la situation de l'entité. |
| Une norme IFRS applicable donnait souvent lieu à un paragraphe de méthode. | Une norme applicable ne rend pas automatiquement significative l'information sur la méthode correspondante. |
| De longues méthodes génériques pouvaient masquer une information importante. | Une information non significative ne doit pas masquer celle qui l'est. |
| Question : « Cette méthode s'applique-t-elle ? » | Question : « Le lecteur a-t-il besoin de cette information pour comprendre une information significative de nos états financiers ? » |
L'état d'esprit du comptable évolue :
Avant : quelles méthodes comptables devons-nous inclure ?
Désormais : quelle information sur les méthodes comptables est significative pour le lecteur ?
Exemple 1 — comptabilisation du chiffre d'affaires
Prenons une société qui réalise des prestations d'intégration logicielle.
| Générique / formule toute faite | Significatif et propre à l'entité |
| Le chiffre d'affaires est comptabilisé lorsque le contrôle des biens ou des services est transféré au client, conformément à IFRS 15. | Le chiffre d'affaires des prestations d'intégration logicielle est comptabilisé à l'avancement, puisque le client bénéficie des prestations à mesure qu'elles sont réalisées. L'avancement est mesuré par des jalons de projet reflétant l'achèvement des travaux. |
| Reprend pour l'essentiel IFRS 15. | Explique comment l'entité comptabilise réellement son flux de produits significatif. |
La seconde information renseigne le lecteur sur l'entité, au lieu de simplement décrire la norme comptable.
Incidence pour le comptable
En examinant les méthodes de comptabilisation du chiffre d'affaires, demandez-vous :
Que doit savoir le lecteur de notre manière de comptabiliser le chiffre d'affaires ?
Si le chiffre d'affaires est simple et que la méthode générique n'apporte rien à la compréhension de l'information significative, une formulation normalisée étendue n'est pas nécessaire.
Si le chiffre d'affaires comporte des montages complexes, des profils de comptabilisation différents ou des jugements importants, l'information propre à l'entité devient bien plus pertinente.
Exemple 2 — monnaie étrangère
Méthode générique
Les opérations en monnaie étrangère sont converties au cours de change à la date de l'opération.
Exact — mais sans doute peu informatif.
Méthode propre à l'entité
La monnaie fonctionnelle de l'entitéla monnaie estle dollar canadien (CAD). Une part importante des contrats clients est libellée en USD. Les éléments monétaires en monnaie étrangère sont reconvertis au cours de clôture, les écarts de change en résultant étant comptabilisés en résultat net, sauf si une autre exigence IFRS en dispose autrement.
| Générique | Propre à l'entité |
| Explique le mécanisme comptable général. | Explique pourquoi la comptabilisation des opérations en devises importe pour cette entité. |
| Pourrait concerner des milliers de sociétés. | Relie la méthode à l'exposition réelle de l'entité au risque de change. |
| Reprend pour l'essentiel IAS 21. | Aide le lecteur à comprendre un aspect significatif des états financiers. |
L'objectif n'est pas de rallonger ou de raccourcir l'information, mais de la rendre utile.
Exemple 3 — juste valeur
Supposons qu'une entité détienne des immeubles de placement significatifs.
| Générique / formule toute faite | Plus informatif |
| Les immeubles de placement sont évalués à la juste valeur. | Les immeubles de placement sont évalués à la juste valeur. Lorsque les transactions de marché directement comparables sont rares, l'évaluation combine éléments de marché et techniques d'actualisation des flux adaptées au bien. |
| Indique la base d'évaluation. | Expliquer comment la méthode s'applique à la situation de l'entité. |
C'est particulièrement vrai lorsque la comptabilisation suppose un jugement important, une évaluation complexe ou une application propre à l'entité.
Le comptable devrait toutefois éviter de transformer la note sur les méthodes comptables en exposé complet des jugements et des évaluations.
Méthode ≠ jugement ≠ estimation
Ces notions sont liées, mais elles ne constituent pas la même information.
Méthode comptable
→ Quels principes et quelles pratiques l'entité applique-t-elle ?
Jugement significatif
→ Quel jugement important la direction a-t-elle exercé en appliquant ces méthodes ?
Incertitude d'estimation
→ Quelles hypothèses ou estimations présentent un risque important d'ajustement significatif ?
Par exemple :
Méthode : les immeubles de placement sont évalués à la juste valeur.
Application propre à l'entité : certains biens exigent des techniques d'évaluation, faute de transactions de marché directement comparables.
Les informations détaillées sur les jugements importants, les hypothèses d'évaluation et l'incertitude d'estimation devraient ensuite figurer sous les exigences d'information correspondantes, plutôt que d'être inutilement amassées dans la note sur les méthodes comptables.
Alors, quelles méthodes sont les plus susceptibles d'être significatives ?
L'information sur les méthodes comptables peut être particulièrement pertinente lorsque :
- l'entité a changé de méthode comptable et ce changement a eu une incidence significative sur les états financiers ;
- la direction a choisi entre des méthodes comptables alternatives permises par les IFRS ;
- aucune norme IFRS ne traitait spécifiquement de l'opération et la direction a élaboré une méthode comptable ;
- un jugement important a été nécessaire pour appliquer la méthode comptable ; ou
- l'entité applique une exigence IFRS d'une manière qui lui est propre et que le lecteur doit comprendre.
Mais une mise en garde s'impose :
Un solde significatif ne rend pas automatiquement significative toute information sur la méthode correspondante.
La signification doit être appréciée pour l'information sur la méthode elle-même.
Que doivent faire les comptables dès maintenant ?
Partez de la note existante sur les méthodes comptables. Pour chacune, demandez-vous :
- Pourquoi cette méthode figure-t-elle ici ? Parce que le lecteur en a besoin, ou parce qu'elle a toujours été là ?
- Explique-t-elle notre comptabilité ? Ou se contente-t-elle de reprendre le texte des IFRS ?
- L'information est-elle significative ? Le lecteur en aurait-il besoin pour comprendre une autre information significative des états financiers ?
- Peut-elle être plus propre à l'entité ? Expliquez comment la méthode s'applique aux opérations et à la situation réelles de l'entité.
- Une formule toute faite masque-t-elle une information utile ? Plus long ne veut pas dire meilleur.
Ne vous contentez pas de supprimer les formules toutes faites
L'objectif n'est pas de produire la note sur les méthodes comptables la plus courte possible.
Une information normalisée peut rester significative lorsque le lecteur en a besoin pour comprendre une comptabilité complexe.
Par conséquent :
- Formule toute faite + aucune information utile → à revoir
- Propre à l'entité + information significative → conserver
- Information normalisée nécessaire à la compréhension d'une comptabilité complexe → peut rester appropriée
- Information significative noyée dans un détail excessif → réorganiser ou simplifier
Liste de contrôle de préparation du comptable
Avant l'entrée en vigueur d'IFRS 18 :
- Revoir l'ensemble de la note sur les méthodes comptables plutôt que de la reconduire d'office.
- Recenser les opérations, événements et situations significatifs de l'entité.
- Apprécier quelles informations sur les méthodes comptables sont significatives.
- Abandonnez l'idée que toute norme IFRS applicable appelle son propre paragraphe de méthode.
- Remplacer la formulation générique par une information propre à l'entité lorsque c'est utile.
- Conserver l'information normalisée lorsqu'elle est réellement nécessaire à la compréhension d'une comptabilité complexe.
- Veiller à ce que les méthodes non significatives ne masquent pas celles qui le sont.
- Séparer les méthodes comptables des informations sur les jugements importants et les incertitudes d'estimation.
- Vérifier que les méthodes communiquées correspondent aux traitements réellement appliqués.
- Documenter pourquoi les méthodes ont été conservées, revues, abrégées ou supprimées.
Le message clé
L'objectif n'est pas :
Moins de méthodes comptables.
Il s'agit de :
Une meilleure information sur les méthodes comptables.
Pour les comptables, on passe de la question :
« Quelles méthodes IFRS devons-nous reproduire ? »
à se demander :
« Que doit savoir le lecteur de la manière dont nous comptabilisons nos opérations significatives ? »
Telle est l'orientation des informations sur les méthodes comptables sous IFRS 18 et les exigences d'IAS 8 correspondantes.
© 2026 PA Global. Tous droits réservés.