Aportamos conocimiento local respaldado por fortaleza global.
Con presencia en todos los continentes, permitimos a nuestras firmas miembro prestar servicios relevantes en su mercado y alineados con los estándares internacionales.

Nuestra red
Nuestra red

Análisis
Análisis
Análisis de negocio que ofrecen a los directivos una perspectiva clara y estratégica sobre los grandes retos: la transformación de los modelos de negocio, el cambio climático y la sostenibilidad, y la construcción de confianza en plena aceleración tecnológica.
Todos los análisis
Servicios
Servicios
Nuestra cartera de servicios, colaborativa y transparente, abarca aseguramiento, asesoramiento de negocio, cumplimiento y planificación fiscal, evaluación de riesgos y servicios tecnológicos. Anteponemos la integridad, la objetividad y la confidencialidad. Con estrategias personalizadas, respondemos a las necesidades más diversas desde un enfoque proactivo y centrado en el cliente.
Todos los servicios
Sectores
Sectores
En PA Global somos su socio fiable para desenvolverse en un entorno empresarial complejo y cambiante. Nuestro equipo de profesionales con experiencia aporta un profundo conocimiento sectorial y el compromiso de ofrecer soluciones a medida y orientadas al futuro que permitan a las organizaciones crecer de forma sostenible y operar con solidez.
Todos los sectores


 PA Academy
 Portal de miembros

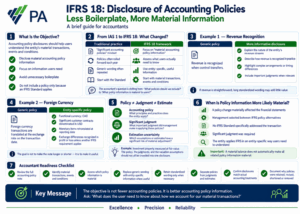
NIIF 18: información a revelar sobre políticas contables. Una breve guía para contables
8 SEP 2026
Aseguramiento
Normas de información financiera
Menos texto estándar y más información material sobre políticas contables
La NIIF 18, Presentación e Información a Revelar en los Estados Financieros, trae cambios importantes a la presentación de los estados financieros, pero su efecto sobre la información de políticas contables es más sutil.
El abandono de unas políticas contables extensas y estandarizadas empezó antes de la NIIF 18, cuando la NIC 1 se modificó para exigir la revelación de «información material sobre políticas contables» en lugar de las «políticas contables significativas», a partir de 2023
Con la sustitución de la NIC 1 por la NIIF 18, esos requisitos se mantienen y se reorganizan dentro del nuevo marco de presentación y de la NIC 8.
Para el contable, el mensaje práctico es sencillo:
No revele una política contable por el simple hecho de que exista una norma NIIF aplicable. Revele la información de política que el usuario necesita para entender las transacciones, los hechos y las condiciones materiales de la entidad.
De la práctica tradicional al nuevo marco
| Práctica tradicional conforme a la NIC 1 | Enfoque de la NIIF 18 / NIC 8 |
| Revelar un conjunto amplio de políticas contables significativas. | Centrarse en la «información material sobre políticas contables». |
| Las políticas repetían a menudo el texto de las NIIF. | Centrarse en la información relevante para las circunstancias propias de la entidad. |
| La existencia de una norma NIIF aplicable solía traducirse en un párrafo de política. | Que exista una norma aplicable no significa automáticamente que la información de política correspondiente sea material. |
| Unas políticas genéricas y extensas podían oscurecer información importante. | La información de política inmaterial no debe oscurecer la material. |
| Pregunta: «¿Se aplica esta política?». | Pregunta: «¿Necesita el usuario esta información de política para entender la información material de nuestros estados financieros?». |
La mentalidad del contable está cambiando:
Antes: ¿qué políticas contables deberíamos incluir?
Ahora: ¿qué información de política contable resulta material para el usuario?
Ejemplo 1: reconocimiento de ingresos
Pensemos en una compañía que presta servicios de implantación de software.
| Genérica / de plantilla | Material y específica de la entidad |
| Los ingresos se reconocen cuando el control de los bienes o servicios se transfiere al cliente, conforme a la NIIF 15. | Los ingresos por servicios de implantación de software se reconocen a lo largo del tiempo, porque el cliente recibe los beneficios a medida que se prestan los servicios. El avance se mide mediante hitos del proyecto que reflejan la finalización de los trabajos de implantación. |
| Repite básicamente la NIIF 15. | Explica cómo reconoce realmente la entidad su flujo material de ingresos. |
La segunda redacción informa al usuario sobre la entidad, y no se limita a describir la norma contable.
Impacto para el contable
Al revisar las políticas de ingresos, pregúntese:
¿Qué necesita saber el usuario sobre cómo reconocemos los ingresos?
Si el reconocimiento de ingresos es sencillo y la política genérica no aporta nada a la comprensión de la información material, puede que un texto estándar extenso no sea necesario.
Si los ingresos implican acuerdos complejos, distintos patrones de reconocimiento o juicios importantes, la información específica de la entidad gana mucha relevancia.
Ejemplo 2: moneda extranjera
Política genérica
Las transacciones en moneda extranjera se convierten al tipo de cambio de la fecha de la operación.
Correcto, pero probablemente poco informativo.
Política específica de la entidad
La moneda funcional de laentidad esel dólar canadiense (CAD). Una parte significativa de los contratos con clientes está denominada en dólares estadounidenses. Las partidas monetarias en moneda extranjera se reconvierten al tipo de cambio de la fecha de cierre, y las diferencias de cambio resultantes se reconocen en el resultado del periodo, salvo que otro requisito NIIF disponga otra cosa.
| Genérica | Específica de la entidad |
| Explica la mecánica contable general. | Explica por qué la contabilidad en moneda extranjera importa a esta entidad. |
| Podría aplicarse a miles de compañías. | Conecta la política con la exposición real de la entidad a la moneda extranjera. |
| Repite básicamente la NIC 21. | Ayuda al usuario a entender un aspecto material de los estados financieros. |
El objetivo no es simplemente alargar o acortar la información. Es hacerla útil.
Ejemplo 3: valor razonable
Supongamos que una entidad posee inversiones inmobiliarias significativas.
| Genérica / de plantilla | Más informativa |
| Las inversiones inmobiliarias se valoran a valor razonable. | Las inversiones inmobiliarias se valoran a valor razonable. Cuando las transacciones de mercado directamente comparables son limitadas, la valoración combina evidencia de mercado y técnicas de descuento de flujos de efectivo adecuadas al inmueble. |
| Indica la base de valoración. | Explica cómo se aplica la política a las circunstancias de la entidad. |
Esto resulta especialmente relevante cuando la contabilidad implica juicios significativos, valoraciones complejas o una aplicación específica de la entidad.
Ahora bien, el contable debe evitar convertir la nota de políticas contables en toda la información sobre juicios o valoraciones.
Política ≠ juicio ≠ estimación
Son conceptos relacionados, pero no son la misma revelación.
Política contable
→ ¿Qué principios y prácticas aplica la entidad?
Juicio significativo
→ ¿Qué juicio importante hizo la dirección al aplicar esas políticas?
Incertidumbre en la estimación
→ ¿Qué hipótesis o estimaciones tienen un riesgo significativo de provocar un ajuste material?
Por ejemplo:
Política: las inversiones inmobiliarias se valoran a valor razonable.
Aplicación específica de la entidad: determinados inmuebles exigen técnicas de valoración porque las transacciones de mercado directamente comparables son limitadas.
La información detallada sobre juicios significativos, hipótesis de valoración e incertidumbre en la estimación debe ofrecerse después conforme a los requisitos de revelación correspondientes, en lugar de cargarlo todo innecesariamente en la política contable.
Entonces, ¿qué políticas tienen más probabilidad de ser materiales?
La información sobre políticas contables puede resultar especialmente relevante cuando:
- la entidad cambió una política contable y el cambio afectó materialmente a los estados financieros;
- la dirección eligió entre alternativas de política permitidas por las NIIF;
- ninguna norma NIIF abordaba específicamente la transacción y la dirección desarrolló una política contable;
- fue necesario un juicio significativo para aplicar la política contable; o
- la entidad aplica un requisito NIIF de un modo propio que el usuario necesita conocer.
Pero hay una advertencia importante:
Que un saldo sea material no convierte automáticamente en material toda la información de política relacionada.
La materialidad debe valorarse respecto de la propia información de política.
¿Qué debe hacer ahora el contable?
Empiece por la nota de políticas contables actual. Para cada política, pregúntese:
- ¿Por qué está aquí esta política? ¿Se incluye porque el usuario la necesita o porque siempre ha estado ahí?
- ¿Explica nuestra contabilidad? ¿O se limita a reproducir el texto de las NIIF?
- ¿Es material la información? ¿La necesitaría el usuario para entender otra información material de los estados financieros?
- ¿Puede ser más específica de la entidad? Explique cómo se aplica la política a las transacciones y circunstancias reales de la entidad.
- ¿Está el texto estándar ocultando información útil? Más largo no significa necesariamente mejor.
No se limite a borrar el texto estándar
El objetivo no es obtener la nota de políticas contables más corta posible.
La información estandarizada puede seguir siendo material cuando el usuario la necesita para entender una contabilidad compleja.
Por tanto:
- Texto estándar + ninguna información útil → replantéeselo
- Información específica de la entidad y material → consérvela
- Información estandarizada necesaria para entender una contabilidad compleja → puede seguir siendo adecuada
- Información material oculta por un detalle excesivo → reorganícela o simplifíquela
Lista de comprobación para la preparación del contable
Antes de que la NIIF 18 entre en vigor:
- Revise la nota completa de políticas contables en lugar de arrastrarla automáticamente.
- Identifique las transacciones, los hechos y las condiciones materiales de la entidad.
- Valore qué información de política relacionada es material.
- Abandone la idea de que cada norma NIIF aplicable exige su propio párrafo de política.
- Sustituya el texto genérico por información específica de la entidad cuando resulte útil.
- Conserve la información estandarizada cuando sea realmente necesaria para entender una contabilidad compleja.
- Asegúrese de que las políticas inmateriales no ocultan información material.
- Separe las políticas contables de la información sobre juicios significativos e incertidumbre en la estimación.
- Confirme que las políticas reveladas coinciden con los tratamientos contables realmente aplicados.
- Documente por qué se conservaron, revisaron, acortaron o eliminaron determinadas políticas.
El mensaje clave
El objetivo no es:
Menos políticas contables.
Es:
Mejor información sobre políticas contables.
Para el contable, el giro va de preguntarse:
«¿Qué políticas NIIF deberíamos reproducir?»
a preguntarse:
«¿Qué necesita saber el usuario sobre cómo contabilizamos nuestras transacciones materiales?».
Esa es la dirección de la información sobre políticas contables en el marco de la NIIF 18 y en los requisitos relacionados de la NIC 8.
© 2026 PA Global. Todos los derechos reservados.