Aportamos conocimiento local respaldado por fortaleza global.
Con presencia en todos los continentes, permitimos a nuestras firmas miembro prestar servicios relevantes en su mercado y alineados con los estándares internacionales.

Nuestra red
Nuestra red

Análisis
Análisis
Análisis de negocio que ofrecen a los directivos una perspectiva clara y estratégica sobre los grandes retos: la transformación de los modelos de negocio, el cambio climático y la sostenibilidad, y la construcción de confianza en plena aceleración tecnológica.
Todos los análisis
Servicios
Servicios
Nuestra cartera de servicios, colaborativa y transparente, abarca aseguramiento, asesoramiento de negocio, cumplimiento y planificación fiscal, evaluación de riesgos y servicios tecnológicos. Anteponemos la integridad, la objetividad y la confidencialidad. Con estrategias personalizadas, respondemos a las necesidades más diversas desde un enfoque proactivo y centrado en el cliente.
Todos los servicios
Sectores
Sectores
En PA Global somos su socio fiable para desenvolverse en un entorno empresarial complejo y cambiante. Nuestro equipo de profesionales con experiencia aporta un profundo conocimiento sectorial y el compromiso de ofrecer soluciones a medida y orientadas al futuro que permitan a las organizaciones crecer de forma sostenible y operar con solidez.
Todos los sectores


 PA Academy
 Portal de miembros

El riesgo de fraude no es la presión ni la oportunidad. Es la racionalización.
24 ABR 2026
Aseguramiento
Gestión
Riesgos
Cuando las organizaciones piensan en el riesgo de fraude, suelen fijarse en la presión y en la oportunidad. Objetivos. Incentivos. Controles débiles. Accesos a los sistemas.
Lo que casi siempre subestiman es la racionalización.
No porque sea infrecuente, sino porque resulta razonable.
El defraudador más peligroso no es el desesperado, ni siquiera el codicioso. Es quien cree sinceramente que lo que hace está justificado.
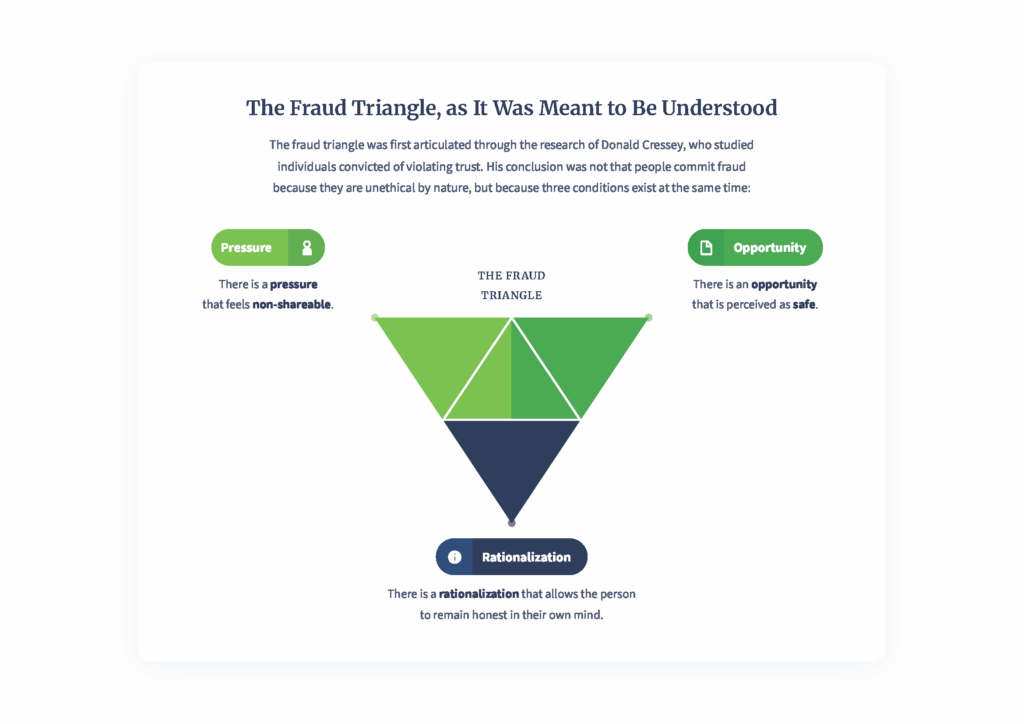
La presión puede crear la motivación. La oportunidad puede hacer posible el acto. Pero es la racionalización la que vuelve aceptable la conducta a ojos de quien la comete. Sin racionalización, el comportamiento no puede sostenerse.
Por eso la racionalización ocupa discretamente el centro del triángulo: pasa desapercibida y, sin embargo, es decisiva.
La racionalización como acelerador silencioso
La racionalización suele tratarse como un factor secundario del fraude, una explicación psicológica que se aplica una vez descubierta la conducta.
En realidad, es el motor.
La presión puede desencadenar el primer paso;
la oportunidad puede permitir que ocurra; pero
la racionalización es lo que permite que la conducta continúe, se amplíe y se normalice.
Cressey observó que estas personas no se veían a sí mismas como delincuentes, sino como gente honrada ante una excepción temporal. Esa observación sigue siendo dolorosamente actual.
Cómo suena la racionalización en la vida real
La racionalización rara vez suena delictiva. Suena práctica, temporal, incluso responsable.
«Lo arreglo el trimestre que viene» es la fórmula por la que un problema de imputación temporal se convierte en una distorsión permanente. La intención no es engañar para siempre, sino aplazar la realidad. Pero una vez publicados los resultados, revertirlos es más difícil. Cada periodo exige un ajuste mayor. Lo que empezó como un desfase acaba, calladamente, en falsificación.
«Todo el mundo lo hace» es una de las justificaciones más corrosivas. La ética deja de basarse en principios y pasa a basarse en lo que hacen los demás. Si la conducta indebida parece normal, resistirse empieza a parecer ingenuo antes que ético. Así es como equipos enteros, y a veces departamentos completos, se desplazan juntos.
«La empresa me lo debe» aparece a menudo cuando se retrasa un ascenso, se recorta un bonus o la lealtad no se recompensa. La persona reinterpreta la conducta indebida como una compensación, y el fraude se convierte en una forma de resarcimiento y no en un robo.
Cuando alguien dice «los reguladores no entienden nuestra realidad», la racionalización pasa de lo individual a lo institucional. Las normas ya no se cuestionan por poco éticas, sino por poco realistas. El cumplimiento se vuelve una representación, y las infracciones parecen intelectualmente defendibles.
Cuando la ética se vuelve condicional
La idea clave es sencilla e incómoda: el fraude se acelera cuando la ética se vuelve condicional.
- Condicional a la presión por resultados;
- condicional a las dificultades financieras;
- condicional a la importancia estratégica;
- condicional al rango;
- condicional a la crisis.
En ese entorno, las personas dejan de preguntarse si algo está bien y empiezan a preguntarse si resulta aceptable dadas las circunstancias. Cuando la ética depende del contexto, la racionalización deja de parecer una excusa y parece criterio.
Por qué las pequeñas infracciones no se quedan pequeñas
Las organizaciones suelen tolerar desviaciones menores por considerarlas inmateriales: una sola excepción al control, una salvedad puntual, un atajo sin documentar. Pero la racionalización se acumula mucho más deprisa que cualquier incorrección contable.
Cada infracción tolerada rebaja la resistencia interna, transmite una aprobación implícita, reduce el temor a las consecuencias y facilita la siguiente.
Con el tiempo, la conducta indebida deja de sentirse como tal y empieza a vivirse como «la forma en que se hacen aquí las cosas». Así es como decisiones pequeñas y aparentemente defendibles se convierten en un fallo sistémico.
El papel incómodo del liderazgo
La racionalización no surge en el vacío. La moldea, a menudo sin querer, el comportamiento de quien dirige.
Prospera cuando se premian los resultados sin preguntar cómo se han logrado, cuando las dudas éticas se escuchan pero se aplazan, cuando se protege de las consecuencias a quien rinde mucho y cuando existen políticas pero su aplicación es selectiva.
Por eso la cultura ética no puede delegarse en cursos de formación ni en declaraciones firmadas. Las normas profesionales del International Ethics Standards Board for Accountants (IESBA) obligan al contable profesional a cumplir cinco principios fundamentales —integridad, objetividad, competencia profesional y diligencia debida, confidencialidad y comportamiento profesional—, que conforman el cimiento ético de la profesión. En ese marco, el fraude no es una mera incorrección técnica ni una infracción regulatoria: es, por definición, una vulneración de la integridad y del comportamiento profesional. El IESBA lo deja claro al subrayar que la integridad se demuestra con actos y coherencia, y no con declaraciones de intenciones, porque la gente observa mucho más lo que se tolera que lo que está escrito.
La verdadera señal de riesgo
La señal de alarma más peligrosa no es una anomalía en los datos. Es oír racionalizaciones expresadas con calma, con seguridad y de forma repetida sin que nadie las cuestione, porque cuando alguien siente la necesidad de justificar sus actos, la línea ética ya se ha cruzado.
El fraude no empieza con delincuentes. Empieza con buenas personas explicándose a sí mismas por qué las reglas no se aplican, solo esta vez.
Las organizaciones que quieran prevenir el fraude deben escuchar menos las infracciones y más las justificaciones. Porque cuando las personas creen que tienen razón, los controles dejan de importar.
Fuentes:
- Association of Certified Fraud Examiners– Report to the Nations
- Committee of Sponsoring Organizations of the Treadway Commission (COSO)– Fraud Risk Management Guide
© 2026 PA Global. Todos los derechos reservados.