Aportamos conocimiento local respaldado por fortaleza global.
Con presencia en todos los continentes, permitimos a nuestras firmas miembro prestar servicios relevantes en su mercado y alineados con los estándares internacionales.

Nuestra red
Nuestra red

Análisis
Análisis
Análisis de negocio que ofrecen a los directivos una perspectiva clara y estratégica sobre los grandes retos: la transformación de los modelos de negocio, el cambio climático y la sostenibilidad, y la construcción de confianza en plena aceleración tecnológica.
Todos los análisis
Servicios
Servicios
Nuestra cartera de servicios, colaborativa y transparente, abarca aseguramiento, asesoramiento de negocio, cumplimiento y planificación fiscal, evaluación de riesgos y servicios tecnológicos. Anteponemos la integridad, la objetividad y la confidencialidad. Con estrategias personalizadas, respondemos a las necesidades más diversas desde un enfoque proactivo y centrado en el cliente.
Todos los servicios
Sectores
Sectores
En PA Global somos su socio fiable para desenvolverse en un entorno empresarial complejo y cambiante. Nuestro equipo de profesionales con experiencia aporta un profundo conocimiento sectorial y el compromiso de ofrecer soluciones a medida y orientadas al futuro que permitan a las organizaciones crecer de forma sostenible y operar con solidez.
Todos los sectores


 PA Academy
 Portal de miembros

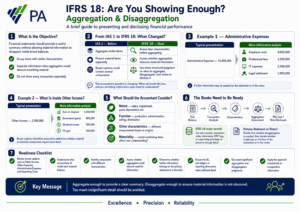
NIIF 18: ¿está mostrando lo suficiente? Agregación y desagregación
1 SEP 2026
Aseguramiento
Normas de información financiera
Una breve guía para que las entidades presenten y revelen su rendimiento financiero
NIIF 18, Presentación e Información a Revelar en los Estados Financieros
no solo cambia la estructura del estado del resultado del periodo
ni se limita a introducir las medidas de rendimiento definidas por la gerencia.
También refuerza cómo debe pensar el contable sobre
la agregación y la desagregación.
El objetivo es sencillo
Los estados financieros deben ofrecer un resumen útil sin permitir que
la información material desaparezca dentro de saldos genéricos.
Esto no significa mostrar cada transacción por separado.
Significa encontrar el equilibrio adecuado entre agrupar la información que
comparte características similares y separarla cuando
la agregación ocultaría algo material.
Características similares
Agrupe la información que comparte características similares.
Información material
Separe la información cuando la agregación ocultaría
algo material.
Resumen útil
Evite convertir los estados financieros en un listado transacción a transacción.
De la NIC 1 a la NIIF 18: ¿qué cambia?
Los conceptos de fondo no son del todo nuevos.
La NIC 1 ya exigía presentar por separado la información material
y agregar las partidas con características similares.
La NIIF 18 desarrolla esos principios en un enfoque más estructurado.
| NIC 1 — ANTES | NIIF 18 — AHORA |
|---|---|
| Agregue las partidas con características similares. | Identifique las características de las partidas antes de decidir si deben agregarse. |
| Presente por separado las partidas materiales. | Valore si la agregación podría ocultar información material. |
| Amplio juicio del preparador sobre el nivel de detalle. | Un juicio más estructurado sobre qué agregar, qué desagregar y dónde revelarlo. |
| Los epígrafes genéricos podían contener varios componentes. | Los epígrafes genéricos deben analizarse para determinar si sus componentes materiales o dispares exigen más información. |
La pregunta del contable está cambiando
«¿Qué hay dentro de esta línea y estamos ocultando información
que el usuario necesita entender?»
Ejemplo: gastos de administración
Supongamos que el balance de sumas y saldos contiene:
Gastos de administración: 15.000.000 $.
Comparación lado a lado
| NIC 1: presentación habitual | USD | NIIF 18: un análisis más informativo | USD |
|---|---|---|---|
| Gastos de administración | 15,000,000 | Gastos de administración | 15,000,000 |
| Costes de personal | 8,000,000 | ||
| Honorarios profesionales | 3,500,000 | ||
| Gastos de TI | 2,500,000 | ||
| Acuerdo judicial | 1,000,000 | ||
| El total puede presentarse con un desglose limitado. | La dirección valora si combinar los componentes ocultaría información material y si se requiere una mayor desagregación. |
||
Lo importante no es que la NIIF 18 exija automáticamente que todos
los componentes citados figuren por separado en la cuenta de resultados.
El contable debe determinar si es necesaria información adicional
y dónde debe aparecer.
Eso puede significar una presentación separada en el estado principal
o una desagregación adicional en las notas.
Ejemplo: ¿qué hay realmente dentro de «otros ingresos»?
Veamos otra cuenta habitual:
Otros ingresos: 2.500.000 $.
NIC 1 frente a NIIF 18
| NIC 1: epígrafe genérico | USD | NIIF 18: analice los componentes según muestra el mayor | USD |
|---|---|---|---|
| Otros ingresos | 2,500,000 | Beneficio por venta de activos | 1,000,000 |
| Subvenciones públicas | 800,000 | ||
| Ingresos por dividendos | 500,000 | ||
| Diferencias de cambio positivas | 200,000 | ||
| Total de otros ingresos | 2,500,000 | Total de otros ingresos | 2,500,000 |
| Dentro de una misma cuenta genérica pueden convivir orígenes distintos. | Determine si la agregación sigue siendo adecuada o si la información material debe presentarse o revelarse por separado. |
||
Aquí es donde la NIIF 18 puede tener un impacto práctico en el plan
de cuentas y en la estructura de información.
Si el sistema contable solo registra
Otros ingresos → 2.500.000 $ ,
al contable le resultará difícil elaborar el análisis exigido.
Los libros deben conservar información suficiente para identificar
qué generó ese saldo.
Pero la NIIF 18 no significa «mostrarlo todo por separado»
Esto es igual de importante.
Una desagregación excesiva puede hacer los estados financieros menos útiles,
no más útiles.
Imagine presentar telefonía fija, móvil, internet, impresoras,
material de oficina, mensajería, consumibles y pequeñas reparaciones
como líneas separadas de la cuenta de resultados sin que ninguna sea material por sí sola.
Eso generaría ruido, no información.
Agregar
La información similar debe agruparse para ofrecer un resumen claro.
Desagregar
Separe la información lo suficiente para asegurar que la información material
no queda oculta.
Evitar
Un exceso de detalle irrelevante que genera ruido en lugar de información.
¿Qué debe valorar el contable?
Antes de agrupar transacciones, considere sus características.
Naturaleza
Qué es el gasto o el ingreso:
sueldos, deterioro, honorarios profesionales, subvención,
acuerdo judicial, amortización, etc.
Función
Qué actividad respalda:
producción, administración, ventas, distribución, etc.
Otras características
¿Tienen las partidas orígenes distintos, bases de valoración diferentes
u otras características que hagan útil separarlas?
Materialidad
¿Afectaría razonablemente a la comprensión del usuario el hecho de ocultar
el componente dentro de un saldo mayor?
Estas consideraciones ayudan a determinar si la información
debe agregarse o desagregarse.
Los libros deben estar preparados
El cambio no debe empezar cuando se redactan los estados financieros.
Veamos esta estructura actual:
| ANTES | PREPARADO PARA LA NIIF 18 |
|---|---|
Otros ingresos: todo se contabiliza en una sola cuenta. |
Otros ingresos: subvenciones públicas; ingresos por dividendos; beneficios por venta de activos; diferencias de cambio positivas. |
Esto no supone necesariamente crear cuatro cuentas nuevas en el mayor.
La entidad puede emplear
subcuentas, códigos de transacción, dimensiones de reporting,
etiquetas del ERP o cuadros de apoyo fiables.
Lo importante es que el contable pueda recorrer el camino desde:
Balance de sumas y saldos
→
Análisis de cuentas y transacciones
→
Características
→
Evaluación de agregación
→
Línea de la cuenta de resultados o nota
¿Estado principal o notas?
Desagregar no significa automáticamente añadir otra línea
al cuerpo de la cuenta de resultados.
Los estados financieros principales deben ofrecer un resumen estructurado útil.
Las notas aportan después la información material adicional necesaria
para entender ese resumen.
El contable tiene, por tanto, dos decisiones que tomar:
- ¿Es necesario desagregar esta información?
- Si lo es, ¿dónde debe presentarse:
en el estado principal o en las notas?
Lista de comprobación para la preparación del contable
Antes de que la NIIF 18 entre en vigor:
Revise los epígrafes genéricos como otros ingresos, otros gastos,
gastos de administración y costes de explotación.
gastos de administración y costes de explotación.
Conozca qué transacciones hay dentro de cada saldo material.
Identifique los componentes con características distintas.
Valore si la agregación podría ocultar información material.
Determine si la información adicional corresponde al estado
principal o a las notas.
principal o a las notas.
Asegúrese de que el mayor, los auxiliares o las dimensiones de reporting conservan detalle suficiente.
Establezca correspondencias controladas entre los registros contables
y las líneas y notas de los estados financieros.
y las líneas y notas de los estados financieros.
Documente los juicios significativos de agregación y desagregación.
Aplique el mismo criterio a la información comparativa.
Reevalúe la presentación cuando surjan transacciones nuevas o inusuales significativas.
El mensaje clave
La NIIF 18 no exige al contable convertir los estados financieros
en un mayor detallado.
Tampoco permite que la información material desaparezca tras epígrafes genéricos
como «otros ingresos» o
«gastos de administración».
Información similar
Agregar
Información material que podría quedar oculta
Desagregar
Exceso de detalle irrelevante
Evitar
La pregunta de fondo es:
«¿Presentar juntos estos importes ofrece un resumen útil
u oculta información que el usuario necesita conocer?».
Esa es la disciplina de agregación y desagregación
que la NIIF 18 trae a la información financiera.
Abreviaturas
| Abreviatura | Significado |
|---|---|
| NIIF | Normas Internacionales de Información Financiera / Normas contables NIIF |
| NIC | Normas Internacionales de Contabilidad |
| P&L | Estado del resultado del periodo / cuenta de pérdidas y ganancias |
| GL | Mayor general |
| ERP | Planificación de recursos empresariales |
| FX | Moneda extranjera |
| FS | Estados financieros |
| BSS | Balance de sumas y saldos |
© 2026 PA Global. Todos los derechos reservados.