Nous allions une connaissance fine du terrain à la solidité d'un réseau mondial.
Présents sur tous les continents, nous permettons à nos cabinets membres de proposer des services adaptés aux réalités locales et conformes aux normes internationales.

Notre réseau
Notre réseau

Analyses
Analyses
Des analyses qui offrent aux dirigeants un éclairage clair et stratégique sur les enjeux majeurs : la refonte des modèles économiques, le changement climatique et la durabilité, et la construction de la confiance dans un contexte de mutations technologiques rapides.
Toutes les analyses
Services
Services
Notre offre de services, fondée sur la collaboration et la transparence, couvre l'assurance, le conseil aux entreprises, la conformité et la planification fiscales, l'évaluation des risques et les services technologiques. Nous plaçons l'intégrité, l'objectivité et la confidentialité au premier rang de nos exigences. Grâce à des stratégies sur mesure, nous répondons à la diversité des besoins de nos clients par une approche proactive et centrée sur le client.
Tous les services
Secteurs
Secteurs
Chez PA Global, nous sommes le partenaire sur lequel vous pouvez compter pour évoluer dans un environnement économique complexe et mouvant. Nos professionnels expérimentés conjuguent une connaissance approfondie des secteurs et la volonté d'apporter des solutions sur mesure, tournées vers l'avenir, qui permettent aux organisations de croître durablement et d'agir avec résilience.
Tous les secteurs


 PA Academy
 Portail des membres

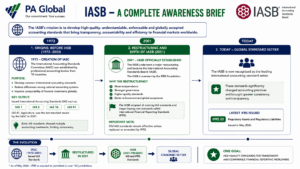
L'International Accounting Standards Board (IASB) est l'organisme de normalisation mondial indépendant chargé d'élaborer les normes internationales d'information financière (IFRS). Créé en 2001 et établi à Londres, l'IASB a succédé à l'International Accounting Standards Committee (IASC), fondé en 1973, qui avait publié sa première norme en 1975 (IAS 1 : Présentation des états financiers).
Opérant sous la supervision de la Fondation IFRS, l'IASB publie des normes comptables de haute qualité, acceptées dans le monde entier, qui régissent la préparation et la présentation des états financiers. Ces normes offrent un langage commun d'information financière, utilisé par des entités de plus de 140 juridictions, et renforcent la transparence, la comparabilité et la confiance des investisseurs sur les marchés internationaux.
Le référentiel IFRS comprend à la fois les normes comptables internationales (IAS), publiées avant 2001 (jusqu'à IAS 41), et les normes internationales d'information financière (IFRS), publiées par l'IASB depuis avril 2001. Ensemble, elles forment un corpus complet et évolutif d'exigences comptables fondées sur des principes, appliquées dans le monde entier.
Rôle et mission de l'IASB dans le monde
L'IASB a pour mission d'élaborer des normes comptables de haute qualité, compréhensibles et applicables, qui apportent cohérence et comparabilité aux états financiers dans le monde entier. Ses travaux aident investisseurs, régulateurs, prêteurs et autres parties prenantes à prendre des décisions économiques éclairées sur la base d'une information financière fiable.
En créant un corpus unique de normes comptables mondialement acceptées, l'IASB réduit la fragmentation de l'information et renforce la confiance dans les marchés de capitaux internationaux.
Ce que fait réellement l'IASB
Les missions principales de l'IASB sont :
- Élaborer et publier les normes internationales d'information financière (IFRS).
- Actualiser et améliorer les normes existantes pour suivre l'évolution des modèles économiques et de la réalité.
- Publier des exposés-sondages et des documents de consultation ouverts au public.
- Travailler avec les régulateurs, les normalisateurs nationaux et les parties prenantes du monde entier.
- Favoriser une application homogène des IFRS par des interprétations et des guides.
Par ces travaux, l'IASB veille à ce que l'information financière demeure pertinente, transparente et cohérente à l'échelle mondiale.
Pourquoi l'IASB compte aujourd'hui
Dans une économie mondiale où les investisseurs comparent les sociétés par-delà les pays et les secteurs, une information financière cohérente est essentielle. Les normes de l'IASB y contribuent :
- Des états financiers comparables d'une juridiction à l'autre.
- Une transparence accrue et la confiance des investisseurs.
- Une complexité de reporting réduite pour les groupes multinationaux.
- Une meilleure allocation du capital et une plus grande efficience des marchés.
Les IFRS, élaborées par l'IASB, sont devenues le socle de l'information financière sur la plupart des marchés de capitaux.
Comment les normes de l'IASB s'appliquent en pratique
Les normes de l'IASB définissent la manière dont une organisation comptabilise, évalue, présente et communique l'information financière. Elles couvrent notamment :
- Instruments financiers, chiffre d'affaires, contrats de location et consolidation.
- Évaluation des actifs, des passifs, des produits et des charges.
- Des exigences d'information propres à renforcer transparence et comparabilité.
Les IFRS sont adoptées ou imposées par les régulateurs dans de nombreuses juridictions ; d'autres alignent étroitement leurs normes nationales sur l'IASB.
Référence :
www.Ifrs.org
https://jttaccountingservices.com/the-role-of-international-accounting-standards-board-iasb/
© 2026 PA Global. Tous droits réservés.