Nous allions une connaissance fine du terrain à la solidité d'un réseau mondial.
Présents sur tous les continents, nous permettons à nos cabinets membres de proposer des services adaptés aux réalités locales et conformes aux normes internationales.

Notre réseau
Notre réseau

Analyses
Analyses
Des analyses qui offrent aux dirigeants un éclairage clair et stratégique sur les enjeux majeurs : la refonte des modèles économiques, le changement climatique et la durabilité, et la construction de la confiance dans un contexte de mutations technologiques rapides.
Toutes les analyses
Services
Services
Notre offre de services, fondée sur la collaboration et la transparence, couvre l'assurance, le conseil aux entreprises, la conformité et la planification fiscales, l'évaluation des risques et les services technologiques. Nous plaçons l'intégrité, l'objectivité et la confidentialité au premier rang de nos exigences. Grâce à des stratégies sur mesure, nous répondons à la diversité des besoins de nos clients par une approche proactive et centrée sur le client.
Tous les services
Secteurs
Secteurs
Chez PA Global, nous sommes le partenaire sur lequel vous pouvez compter pour évoluer dans un environnement économique complexe et mouvant. Nos professionnels expérimentés conjuguent une connaissance approfondie des secteurs et la volonté d'apporter des solutions sur mesure, tournées vers l'avenir, qui permettent aux organisations de croître durablement et d'agir avec résilience.
Tous les secteurs


 PA Academy
 Portail des membres

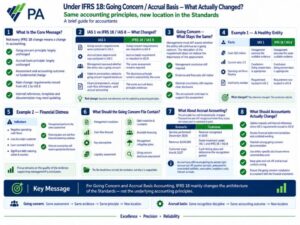
Sous IFRS 18 : continuité d'exploitation et comptabilité d'engagement — qu'est-ce qui change vraiment ?
16 SEPT 2026
Assurance
Normes d'information financière
Guide succinct pour les comptables
Tout changement apporté par IFRS 18 n'emporte pas pour autant un changement comptable.
À la différence de la nouvelle structure du compte de résultat, des mesures de performance définies par la direction et des exigences renforcées d'agrégation et de désagrégation, les principes fondamentaux de continuité d'exploitation et de comptabilité d'engagement restent pour l'essentiel inchangés.
L'évolution importante est structurelle.
IFRS 18 remplaçant IAS 1, les exigences fondamentales relatives à la base de préparation des états financiers, dont la continuité d'exploitation et la comptabilité d'engagement, sont transférées dans IAS 8, Base de préparation des états financiers.
Pour les comptables, le message est donc le suivant :
Ne changez pas le principe comptable. Changez l'endroit où vous cherchez l'exigence — et veillez à ce que votre appréciation, votre documentation et vos informations restent solides.
IAS 1 et IFRS 18 / IAS 8 — qu'est-ce qui a changé ?
| IAS 1 | IFRS 18 / IAS 8 |
| Les exigences de continuité d'exploitation figuraient dans IAS 1. | Les exigences de continuité d'exploitation sont transférées dans IAS 8. |
| L'exigence de comptabilité d'engagement figurait dans IAS 1. | L'exigence de comptabilité d'engagement est transférée dans IAS 8. |
| La direction appréciait si l'entité était en continuité d'exploitation. | La même appréciation reste requise. |
| Les incertitudes significatives liées à la continuité d'exploitation appelaient une information. | Le principe d'information demeure pour l'essentiel inchangé. |
| Les états financiers, hors information sur les flux de trésorerie, retenaient la comptabilité d'engagement. | Le même principe de comptabilité d'engagement demeure. |
Alors, quel est le véritable changement ?
- Principe comptable → aucun changement de fond
- Appréciation → aucun changement de fond
- Traitement comptable → aucun changement de fond
- Emplacement dans le corpus IFRS → modifié
- Références internes et modèles → à mettre à jour
Continuité d'exploitation : la responsabilité du comptable demeure
Les états financiers sont établis sur une base de continuité d'exploitation, sauf si la direction a l'intention de liquider l'entité ou de cesser son activité, ou n'a pas d'autre solution réaliste.
Le comptable doit donc continuer d'étayer l'appréciation de la direction : le déplacement de l'exigence n'en diminue en rien l'importance.
Exemple 1 — une entité saine
Supposons qu'une entreprise industrielle présente :
Trésorerie : 25 millions de dollars
Ratio de liquidité générale : 2,5
Flux d'exploitation : positifs
Ligne de crédit : disponible
| IAS 1 | IFRS 18 / IAS 8 |
| La direction apprécie les éléments disponibles. | La direction apprécie les mêmes éléments disponibles. |
| Conclusion : la base de continuité d'exploitation est appropriée. | Conclusion : la base de continuité d'exploitation est appropriée. |
| Exigence figurant dans IAS 1. | Exigence désormais située dans IAS 8. |
Qu'est-ce qui a changé ?
La référence a changé. La conclusion, non.
Le comptable devrait donc se garder d'interpréter IFRS 18 comme imposant une nouvelle méthode pour la continuité d'exploitation.
Exemple 2 — difficultés financières
Supposons maintenant que l'entité présente :
- flux de trésorerie d'exploitation négatifs ;
- perte d'un client important ;
- un bris de covenant bancaire ; et
- une dette importante arrivant à échéance sous six mois.
IAS 1 et IFRS 18 / IAS 8
| IAS 1 | IFRS 18 / IAS 8 |
| La direction apprécie si des événements ou des situations créent une incertitude significative. | La direction procède à la même appréciation. |
| Les plans de financement et les prévisions de trésorerie sont examinés. | Les mêmes éléments justificatifs restent pertinents. |
| Les incertitudes significatives appellent une information appropriée. | Le principe d'information demeure pour l'essentiel inchangé. |
Les travaux du comptable restent donc centrés sur la qualité des éléments étayant la conclusion de la direction.
Que doit contenir le dossier de continuité d'exploitation ?
Un dossier comptable solide devrait comprendre :
- Conclusion de la direction
- Prévisions de trésorerie
- Hypothèses clés
- Appréciation de la liquidité
- Échéances de dette et covenants
- Financements disponibles
- Plans d'atténuation de la direction
- Appréciation des informations sur la continuité d'exploitation
Le comptable devrait pouvoir démontrer non seulement que la direction a conclu à la continuité d'exploitation, mais pourquoi cette conclusion est défendable.
L'information fournie doit refléter la situation réelle de l'entité
Une formule générique telle que « La direction estime que l'entité poursuivra son exploitation » peut ne pas suffire en cas de fortes tensions de liquidité ou d'incertitudes.
Le cas échéant, l'information fournie devrait exposer la situation réelle, y compris les incertitudes et la réponse de la direction.
Par exemple :
| Générique | Davantage propre à l'entité |
| La direction estime que l'entreprise reste en continuité d'exploitation. | L'entité porte une dette de 10 millions de dollars à échéance dans les douze mois. L'appréciation de la continuité d'exploitation par la direction tient compte des flux de trésorerie prévisionnels et des projets de refinancement. Les incertitudes et les plans de la direction sont décrits en note. |
L'objectif n'est pas de produire une information plus optimiste.
Il s'agit de produire une information transparente et étayée, conforme à l'appréciation réelle de la direction.
Et la comptabilité d'engagement ?
Là encore, le principe n'a pas fondamentalement changé.
Les opérations et les événements continuent d'être comptabilisés conformément aux normes comptables IFRS applicables au moment où ils surviennent, et non lorsque la trésorerie correspondante est encaissée ou décaissée.
Prenons l'exemple d'une prestation de conseil
Prestation réalisée : décembre 2026
Chiffre d'affaires : 100 000 $
Encaissement client : mars 2027
| IAS 1 | IFRS 18 / IAS 8 |
| Chiffre d'affaires comptabilisé en 2026. | Chiffre d'affaires comptabilisé en 2026. |
| L'encaissement intervenu en mars 2027 ne détermine pas l'exercice de comptabilisation. | Même traitement. |
| Exigence de comptabilité d'engagement figurant dans IAS 1. | Exigence de comptabilité d'engagement figurant dans IAS 8. |
Traitement comptable : inchangé.
La comptabilité d'engagement, c'est toujours rattacher au bon exercice
Pour le comptable, la comptabilité d'engagement continue d'exiger une attention particulière à :
- Séparation des exercices (chiffre d'affaires)
- Charges à payer
- Passifs non comptabilisés
- Charges constatées d'avance
- Créances
- Charges de personnel
- Intérêts courus
- Biens et services reçus avant facturation
Le fait qu'IFRS 18 déplace ce principe dans le corpus IFRS ne change rien à ces obligations de clôture.
Que doivent réellement changer les comptables ?
Bien que les principes comptables demeurent pour l'essentiel inchangés, plusieurs mises à jour pratiques peuvent s'imposer.
- Mettez à jour les renvois aux IFRS : vos manuels et listes de contrôle comptables indiquent peut-être encore « Conformément à IAS 1… ». Ces renvois devraient être revus là où les exigences ont été transférées dans IAS 8.
- Mettez à jour vos modèles d'états financiers : revoyez les modèles types et les guides internes pour en retirer les renvois obsolètes à IAS 1.
- Tenez un dossier solide de continuité d'exploitation : continuez à documenter.
- Rendez l'information propre à l'entité : en cas de difficultés de continuité d'exploitation, évitez les formulations génériques.
- Gardez des contrôles de rattachement solides : continuez à veiller à ce que les opérations soient comptabilisées sur le bon exercice, quel que soit le moment de l'encaissement.
Liste de contrôle de préparation du comptable
Avant l'entrée en vigueur d'IFRS 18 :
- Repérer les manuels et modèles internes renvoyant à IAS 1 pour la continuité d'exploitation ou la comptabilité d'engagement.
- Mettre à jour les renvois là où les exigences ont été transférées dans IAS 8.
- Vérifier que l'appréciation de la continuité d'exploitation est formellement documentée.
- Actualiser les prévisions de trésorerie et les hypothèses sous-jacentes.
- Examiner les échéances de dette, le respect des covenants et les financements disponibles.
- S'assurer que les plans d'atténuation de la direction sont réalistes et étayés.
- Préparer des informations propres à l'entité là où subsistent des incertitudes.
- Revoir les procédures de séparation des exercices et de rattachement.
- Vérifier l'exhaustivité des charges à payer, des charges constatées d'avance et des passifs non comptabilisés.
- Vérifier que la conclusion sur la continuité d'exploitation concorde avec le reste des états financiers.
Le message clé
Pour la continuité d'exploitation et la comptabilité d'engagement, IFRS 18 modifie surtout l'architecture des normes, non les principes comptables sous-jacents.
Continuité d'exploitation
Même appréciation → mêmes éléments probants → même principe fondamental → nouvel emplacement
Comptabilité d'engagement
Même rigueur de comptabilisation → même traitement comptable → nouvel emplacement
Pour le comptable, la priorité n'est donc pas de refaire la comptabilité, mais de mettre à jour les renvois, de maintenir la rigueur, de renforcer la documentation et de veiller à ce que les états financiers reflètent la situation réelle de l'entité.
© 2026 PA Global. Tous droits réservés.